
Την κάλυψη των ελληνικών συστημικών τραπεζών ξεκινά η Jefferies, για τις οποίες βλέπει αρκετά περιθώρια ανόδου σε επίπεδο μετοχών αλλά και οικονομικών μεγεθών, με βασική της επιλογή τη μετοχή της Εθνικής Τράπεζας.
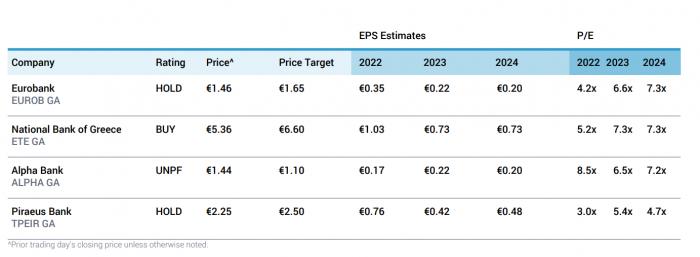
Όπως αναφέρει στην έκθεση, η σύσταση για την Εθνική Τράπεζα είναι αγορά, με την τιμή – στόχο στα 6,60 ευρώ, ενώ για τις Eurobank και Τρ. Πειραιώς είναι «διακράτηση» με τιμές – στόχους στα 1,65 ευρώ και στα 2,50 ευρώ αντίστοιχα και για την Alpha Bank «underperform» με την τιμή – στόχο στα 1,10 ευρώ.
Στην έκθεση τονίζεται ότι με σχεδόν 90% του χαρτοφυλακίου δανείων των ελληνικών τραπεζών να είναι με κυμαινόμενο επιτόκιο, οι αναλυτές, κατά μέσο όρο, μάλλον είναι πολύ συντηρητικοί όταν εκτιμούν ότι τα έσοδα από τόκους (ΝΙΙ) θα ενισχυθούν 15% το 2023, με την Jefferies να εκτιμά ότι η αύξηση θα είναι κατά 10% υψηλότερη σε σύγκριση με τον μέσο όρο των εκτιμήσεων της αγοράς.
Το περιβάλλον για τις ελληνικές τράπεζες δεν είναι απόλυτα «ρόδινο» καθώς η ανάγκη για περαιτέρω μείωση των ΝΡΕ αλλά και η κάλυψη των απαιτήσεων MREL αποτελούν προβλήματα για τον κλάδο, ενώ με την πάροδο του χρόνου θα υπάρξει και πίεση στα περιθώρια επιτοκίου, καθώς θα αυξάνονται τα επιτόκια καταθέσεων.
Μετά τη βαθιά ύφεση και το πρόγραμμα αναδιάρθρωσης των τραπεζών της προηγούμενης δεκαετίας, υπάρχει ο πειρασμός να θεωρηθεί το ελληνικό τραπεζικό σύστημα ως ένα ιδιότυπο παιχνίδι ανάκαμψης της Ευρώπης. Ωστόσο, η αναπλήρωση της αποτίμησης έχει ήδη συντελεστεί με τις ελληνικές τράπεζες (0,7x P/TNAV 2023), να διαπραγματεύονται με premium σε σχέση με τις ιταλικές τράπεζες μεσαίας κεφαλαιοποίησης (0,6x) για παράδειγμα. Εν τω μεταξύ, η σημαντική βαρύτητα του τουρισμού σημαίνει ότι η ελληνική οικονομία εξακολουθεί να συνδέεται σε μεγάλο βαθμό με τις μακροοικονομικές εξελίξεις αλλού στην Ευρώπη.
Οι εκτιμήσεις της Jefferies για τις τράπεζες
Εθνική Τράπεζα
Η Εθνική Τράπεζα της Ελλάδος (ΕΤΕ) είναι η βασική επιλογή της Jefferies καθώς, όπως αναφέρει, προσφέρει τη μεγαλύτερη άνοδο σε σχέση με τις προσδοκίες της κοινής γνώμης για το NII (+12% το 2023), ενώ η υψηλή αρχική κάλυψη υποστηρίζει μια ταχύτερη εξομάλυνση των προβλέψεων στο μέλλον (προβλέπονται περίπου 30% χαμηλότερες προβλέψεις από τη κοινή γνώμη το 2024). Με τον δείκτη FL CET1 στο 15,2% μπορεί να ξεκινήσει η μέτρια διανομή μερισμάτων έναντι των κερδών του 2002 (εκτίμηση για αύξηση της διανομής από 15% το 2022 σε 50% το 2024, οδηγώντας σε απόδοση περίπου 7%). Η ETE διαπραγματεύεται με 0,8x P/TNAV 2023e έναντι 9,6% ROTE 2024.
Οι καθοδικοί κίνδυνοι περιλαμβάνουν τον εντονότερο ανταγωνισμό στην τιμολόγηση των καταθέσεων και το ασθενέστερο μακροοικονομικό περιβάλλον, το οποίο θα μπορούσε να θέσει σε κίνδυνο τις προβλέψεις για το ΝΙΙ. Το ελληνικό δημόσιο (μέσω του ΤΧΣ) διατηρεί το 40% της συμμετοχής στην ΕΤΕ που επί του παρόντος στοχεύει να πωληθεί μέχρι το τέλος του 2025, δημιουργώντας κάποιο κίνδυνο υπερεκμετάλλευσης (αν και θα βελτίωνε επίσης το free-float).
Τρ. Πειραιώς
H Τρ. Πειραιώς διαπραγματεύεται με το μεγαλύτερο discount μεταξύ των ελληνικών τραπεζών, εν μέρει λόγω της ασθενέστερης αρχικής της θέσης CET1 (11,5% στο 4ο τρίμηνο του 22). Αν και υπάρχουν περιθώρια για τη μερική εξάλειψη αυτού του discount καθώς η τράπεζα θα ενισχύει τον CET1 στο μέλλον (προβλέπεται δείκτης 13,0% στο τέλος του 23), ο κίνδυνος απογοήτευσης από τη βελτίωση των προβλέψεων μετριάζει τον ενθουσιασμό της Jefferies, όπως αναφέρει.
Οι ανοδικοί κίνδυνοι περιλαμβάνουν έναν πιο ήπιο κύκλο μη εξυπηρετούμενων δανείων/εξυγίανσης, ο οποίος θα επέτρεπε ταχύτερη βελτίωση των παραδοχών μας για την LLC. Οι καθοδικοί κίνδυνοι απορρέουν από την ασθενέστερη αρχική θέση CET1 της τράπεζας, η οποία αφήνει μειωμένα αποθέματα ασφαλείας για απρόβλεπτες αρνητικές εκπλήξεις (π.χ. που συνδέονται με τις διάφορες επενδύσεις της τράπεζας σε μετοχές/εταιρείες). Η κυβέρνηση διατηρεί μερίδιο περίπου 27% στην τράπεζα.
Eurobank
Διαθέτει το υψηλότερο ROTE μεταξύ των ελληνικών τραπεζών. Έχει ισχυρό ισολογισμό και ένα καλά διαφοροποιημένο επιχειρηματικό μείγμα (συμπεριλαμβανομένου >20% δανείων στη Νότιο-Ανατολική Ευρώπη - κυρίως στην Κύπρο και τη Βουλγαρία). Ωστόσο, μεγάλο μέρος των "καλών ειδήσεων" φαίνεται να αντικατοπτρίζεται στην τρέχουσα αποτίμηση με premium (0,8x P/TNAV), ενώ η ισχυρότερη στάθμιση των προμηθειών της τράπεζας την αφήνει εκτεθειμένη σε βραδύτερη δυναμική βραχυπρόθεσμα.
Ο ανοδικός κίνδυνος περιλαμβάνει την ισχυρότερη από την αναμενόμενη ανάπτυξη τόσο στην Ελλάδα όσο και στη ΝΑ Ευρώπη, η οποία θα μπορούσε να οδηγήσει σε καλύτερη δυναμική όγκου/εσόδων. Οι καθοδικοί κίνδυνοι περιλαμβάνουν τον κίνδυνο εκτέλεσης, καθώς η τράπεζα έχει δείξει διάθεση για ανόργανη δραστηριότητα στις αγορές της ΝΑ Ευρώπης και τον κίνδυνο υπερεκμετάλλευσης σε περίπτωση που ο μέτοχος αναφοράς Fairfax (33%) επιδιώξει τελικά την αποχώρησή του (καμία ένδειξη για κάτι τέτοιο δεν υπάρχει προς το παρόν).
Alpha Bank
Παρόλο που η ALPHA (0,6x P/TNAV) διαπραγματεύεται με discount σε σχέση με την ETE/Eurobank, σύμφωνα με τη Jefferies αυτό δεν αντανακλά πλήρως τους κινδύνους που αυτή βλέπει για τα κέρδη της τράπεζας. Η χαμηλότερη αρχική κάλυψη της τράπεζας (39%) μπορεί να εξηγηθεί μόνο εν μέρει από ένα καλύτερο μείγμα μη εξυπηρετούμενων, γεγονός που καθιστά τις προσδοκίες του μέσου όρου των αναλυτών για τις ζημίες από δάνεια υπερβολικά αισιόδοξες.
Οι ανοδικοί κίνδυνοι περιλαμβάνουν έναν πιο ήπιο κύκλο μη εξυπηρετούμενων δανείων/εξυγίανσης. Η ισχυρότερη αύξηση του όγκου θα μπορούσε επίσης να υποστηρίξει καλύτερες επιδόσεις εσόδων από αυτές που αναμένουμε επί του παρόντος.
 Ακολουθήστε το Business Daily στο Google news