Μην κοιτάτε μόνο τα επιτόκια. Κοιτάξτε και το άλλο χέρι της Fed. Το 2007, πριν από την παγκόσμια χρηματοπιστωτική κρίση, το balance sheet της Federal Reserve ήταν περίπου 900 δισ. δολάρια. Με τα σημερινά δεδομένα, σχεδόν τίποτα.
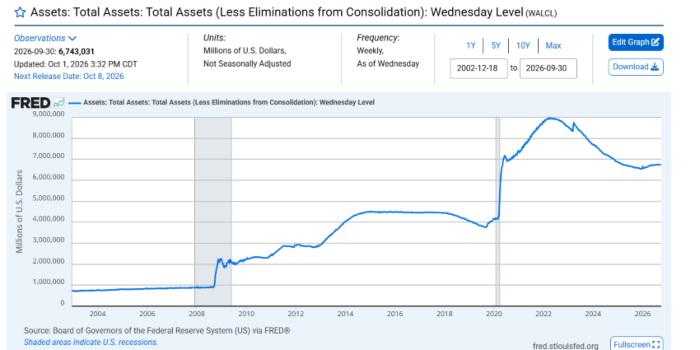
Εκείνη την εποχή, όταν μιλούσαμε για νομισματική πολιτική, μιλούσαμε σχεδόν αποκλειστικά για επιτόκια. Η Fed τα αύξανε ή τα μείωνε και μέσω αυτών επηρέαζε το κόστος του χρήματος και την οικονομική δραστηριότητα.
Το 2008, όμως, άλλαξε το παιχνίδι.
Με την ποσοτική χαλάρωση (QE), η Fed άρχισε να χρησιμοποιεί μαζικά και το balance sheet της ως εργαλείο νομισματικής πολιτικής. Αυτό που ξεκίνησε ως έκτακτο μέτρο αντιμετώπισης μιας ιστορικής κρίσης, σταδιακά έγινε μέρος της εργαλειοθήκης της.
Μετά το πρώτο QE ακολούθησαν και άλλα προγράμματα αγορών τίτλων. Το 2017 ξεκίνησε η πρώτη σοβαρή προσπάθεια συρρίκνωσης του balance sheet, όμως η μεγάλη αλλαγή είχε ήδη συντελεστεί: οι επενδυτές δεν μπορούσαν πλέον να παρακολουθούν μόνο τα επιτόκια. Έπρεπε να παρακολουθούν και τη ρευστότητα.
Το μάθημα του 2022
Το 2022 είναι ίσως το καλύτερο παράδειγμα. Ο S&P 500 σημείωσε ιστορικό υψηλό στις αρχές Ιανουαρίου, την περίοδο που η αγορά άρχισε να συνειδητοποιεί ότι η εποχή του σχεδόν «δωρεάν χρήματος» τελείωνε.
Και δεν ήταν μόνο επειδή η Fed ετοιμαζόταν να αυξήσει τα επιτόκια. Η Fed σταματησε να επεκτείνει το balance sheet της και στη συνέχεια ξεκίνησε ποσοτική σύσφιξη (QT).
Για πρώτη φορά μετά την τεράστια νομισματική επέκταση της πανδημίας, οι δύο βασικές δυνάμεις κινούνταν προς την ίδια κατεύθυνση:
- Ανοδικά Επιτόκια + Μείωση Balance sheet
Το χρήμα γινόταν ακριβότερο, ενώ ταυτόχρονα η Fed αποσυρόταν σταδιακά ως πηγή πρόσθετης ρευστότητας από το χρηματοπιστωτικό σύστημα. Ήταν μια μορφή διπλής νομισματικής σύσφιξης.
Και αυτή είναι ίσως η σημαντικότερη λεπτομέρεια όταν συγκρίνουμε το 2022 με το σήμερα.
Σήμερα δεν είμαστε στο 2022
Σήμερα η εικόνα είναι διαφορετική.
Η Fed μπορεί να διατηρεί ή να αυξάνει τα επιτόκια, αλλά την ίδια στιγμή το balance sheet της έχει αρχίσει να αυξάνεται ξανά μέσω αγορών βραχυπρόθεσμων αμερικανικών κρατικών τίτλων για τη διαχείριση των τραπεζικών αποθεματικών.
Δεν πρόκειται για κλασικό QE.
Η ίδια η Fed ξεκαθαρίζει ότι οι συγκεκριμένες αγορές γίνονται για τη διατήρηση επαρκών αποθεματικών στο τραπεζικό σύστημα και όχι για να αλλάξει τη γενικότερη κατεύθυνση της νομισματικής πολιτικής.
Αλλά επίσης δεν είναι QT. Και αυτή η διαφορά έχει σημασία.
- Το 2022 είχαμε: Ανοδικά Επιτόκια + Μείωση Balance sheet
- Σήμερα έχουμε: Αυξανόμενα επιτόκια + Αυξανόμενο Balance sheet
Γι' αυτό και ο χαρακτηρισμός της Fed απλώς ως «επιθετικής» ή hawkish, επειδή διατηρεί αυστηρή πολιτική επιτοκίων, δεν περιγράφει ολόκληρη την εικόνα.
Πρέπει να κοιτάμε και τα δύο χέρια της Fed. Το ένα αυξάνει το κόστος του χρήματος. Το άλλο μπορεί ταυτόχρονα να αυξάνει τα αποθεματικά του τραπεζικού συστήματος και να δημιουργεί ένα διαφορετικό περιβάλλον ρευστότητας από εκείνο του 2022.
Η αντίφαση μεταξύ νοικοκυριών και αγορών
Φυσικά, τα υψηλότερα επιτόκια έχουν πραγματικό κόστος για την οικονομία. Οι πιστωτικές κάρτες γίνονται ακριβότερες, τα νέα στεγαστικά δάνεια επιβαρύνονται, το ίδιο συμβαίνει με τα δάνεια αυτοκινήτων και γενικότερα με τη χρηματοδότηση νοικοκυριών και επιχειρήσεων.
Η πίεση αυτή γίνεται ιδιαίτερα αισθητή στα χαμηλότερα και μεσαία εισοδηματικά στρώματα, τα οποία έχουν μικρότερη δυνατότητα να απορροφήσουν το αυξημένο κόστος δανεισμού.
Την ίδια στιγμή, όμως, το balance sheet της Fed μπορεί να μεγαλώνει, δημιουργώντας μια φαινομενικά παράδοξη κατάσταση: Ακριβότερο χρήμα για τα νοικοκυριά, αλλά πιο υποστηρικτικές συνθήκες ρευστότητας για το χρηματοπιστωτικό σύστημα.
Και αυτό είναι κάτι που δεν υπήρχε με τον ίδιο τρόπο το 2022, όταν τόσο τα επιτόκια όσο και το balance sheet λειτουργούσαν προς την κατεύθυνση της σύσφιξης.
Τι σημαίνει αυτό για τον S&P 500
Φυσικά, η αύξηση του balance sheet δεν σημαίνει αυτομάτως ότι ο S&P 500 θα κινηθεί ανοδικά. Τα εταιρικά κέρδη, οι αποτιμήσεις, ο πληθωρισμός, οι αποδόσεις των ομολόγων και η πορεία της οικονομίας παραμένουν καθοριστικοί παράγοντες.
Το λάθος, όμως, είναι να βλέπουμε υψηλά ή αυξανόμενα επιτόκια και να συμπεραίνουμε ότι «ξαναζούμε το σκοτάδι του 2022».
Δεν ξαναζούμε το 2022
Τότε η Fed αύξανε το κόστος του χρήματος και ταυτόχρονα αφαιρούσε ρευστότητα μέσω QT. Οι δύο δυνάμεις λειτουργούσαν μαζί και προς την ίδια κατεύθυνση.
Σήμερα, μπορούν να κινούνται προς αντίθετες κατευθύνσεις. Και αυτή ίσως είναι η μεταβλητή που υποτιμά περισσότερο η αγορά.
Το 2022, τα επιτόκια και η ρευστότητα κινούνταν και τα δύο εναντίον της αγοράς. Σήμερα συμβαίνει κάτι διαφορετικό και ίσως εκεί βρίσκεται η απάντηση για το πού μπορεί να οδηγηθεί μελλοντικά ο S&P 500.
*Ο κ. Αναστάσιος Γάλλος, MBA, BSc, είναι Certified Portfolio Manager (Γ) και Director at Value Investments ike (αποκλειστικός συνεργάτης της Wealth Fund Services Ltd).
Αποποίηση Ευθύνης: Το υλικό αυτό παρέχεται αποκλειστικά για πληροφοριακούς και μόνο σκοπούς. Σε καμία περίπτωση δεν πρέπει να εκληφθεί το παρόν ως επενδυτική συμβουλή ούτε προτροπή ή υποκίνηση ή προσφορά για την αγορά ή πώληση ή για συμμετοχή σε οποιαδήποτε συναλλαγή. Οι πληροφορίες που εκτίθενται στο παρόν βασίζονται σε δεδομένα από δημόσιες πηγές και παρόλο που οι πληροφορίες που εκτίθενται βασίζονται σε πηγές που θεωρούνται αξιόπιστες, καμία διασφάλιση δε δίνεται ότι είναι πλήρεις ή ακριβείς και δε θα πρέπει να εκλαμβάνονται ως τέτοιες.
 Ακολουθήστε το Business Daily στο Google news