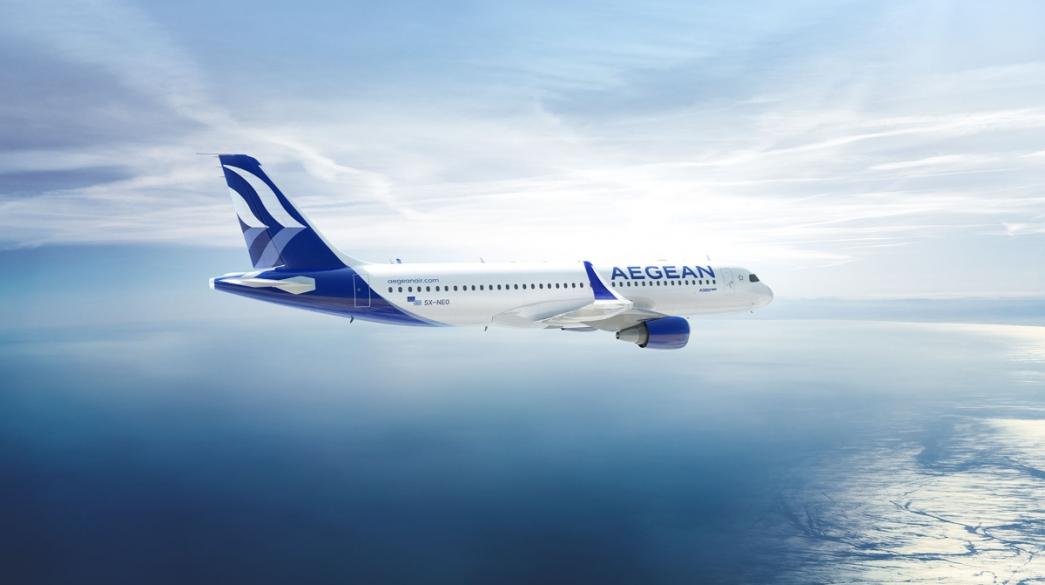

Σε μια δυσάρεστη περιπέτεια με αβέβαιο τέλος εξελίσσεται το φιλόδοξο επενδυτικό άνοιγμα της Aegean στην ισπανική αγορά, με την απόκτηση του 20% της αεροπορικής Volotea.
Η ισπανική εταιρεία βρίσκεται πλέον σε διαδικασία προπτωχευτικής προστασίας από τους πιστωτές της, επιδιώκοντας να αναδιαρθρώσει χρέη ύψους 356 εκατ. ευρώ, εκ των οποίων τα 200 εκατ. αφορούν κρατικό δάνειο που έλαβε το 2022.
Τα οικονομικά μεγέθη αποτυπώνουν το μέγεθος του προβλήματος: η Volotea έχει συσσωρεύσει ζημιές περίπου 350 εκατ. ευρώ από το 2022, ενώ μόνο το 2025 έχασε 64 εκατ. ευρώ, κλείνοντας τη χρονιά με αρνητικά ίδια κεφάλαια 77,5 εκατ. ευρώ. Για το 2026 προβλέπει νέες ζημιές 33 εκατ. ευρώ, ενώ σχεδιάζει να περιορίσει τον στόλο της από 44 σε 30-35 αεροσκάφη.
Έτσι, μια επένδυση που φιλοδοξούσε να ενισχύσει τη διεθνή παρουσία της Aegean μετατρέπεται σε σοβαρό πονοκέφαλο. Το μεγάλο ερώτημα είναι εάν η αναδιάρθρωση θα απαιτήσει πρόσθετα κεφάλαια από τους μετόχους και κατά πόσο η ελληνική αεροπορική θα κληθεί να βάλει ξανά το χέρι στην τσέπη.
Γιατί άλλο είναι να επενδύεις στην ανάπτυξη μιας εταιρείας και άλλο να καλείσαι να χρηματοδοτήσεις τη διάσωσή της.
Έκτακτος φόρος στις βρετανικές τράπεζες
Διπλασιάζει προσωρινά τον πρόσθετο φόρο στα τραπεζικά κέρδη το Ηνωμένο Βασίλειο, από 3% σε 6%, και παράλληλα μοιράζει ενεργειακή ενίσχυση 100 λιρών σε έως 20 εκατομμύρια νοικοκυριά.
Πολιτικά, το μήνυμα είναι εύληπτο. Οικονομικά, όμως, ο λογαριασμός είναι πιο σύνθετος.
Το OBR κατεβάζει την πρόβλεψη ανάπτυξης για το 2027 στο 1%, ενώ το δημοσιονομικό «μαξιλάρι» συρρικνώνεται από τα 23,6 στα 15 δισ. λίρες. Με άλλα λόγια, η κυβέρνηση επιχειρεί να αγοράσει κοινωνική ηρεμία με περιορισμένα περιθώρια ελιγμών. Και στο City του Λονδίνου ήδη θα μετρούν τι σημαίνει αυτή η «προσωρινή» επιβάρυνση.
Σε ό,τι αφορά τα του οίκου μας, η HSBC, σε ανάλυσή της, εξετάζει το ενδεχόμενο έκτακτης φορολόγησης των ελληνικών τραπεζών ενόψει των εκλογών του 2027.
Η τράπεζα δεν το θεωρεί ιδιαίτερα πιθανό, εκτιμώντας ότι, από τις δεσμεύσεις που έχουν ήδη αναλάβει για τη χρηματοδότηση σχολείων και πανεπιστημίων, οι εγχώριες τράπεζες επιβαρύνονται επιπλέον με ποσά που αντιστοιχούν στο 2,5% των εκτιμώμενων κερδών ανά μετοχή της περιόδου 2025-2028.
Ώρα αποτελεσμάτων για τις εγχώριες τράπεζες
Την καρδιά των επενδυτών στη θέση της επανέφεραν οι τράπεζες στη συνεδρίαση της Τρίτης, με την ισχυρή άνοδο που κατέγραψαν. Εντυπωσίασαν οι εντολές και ιδίως αυτές που μπήκαν στο τέλος της ημέρας.
Οι 3 από τις 4 συστημικές έκλεισαν στο υψηλότερο σημείο της ημέρας, με την Τράπεζα Πειραιώς να καταγράφει τη μεγαλύτερη άνοδο μεταξύ όλων των μετοχών του FTSE 25.
Σήμερα (29/10) δημοσιεύει αποτελέσματα τρίτου τριμήνου η Eurobank και αύριο η Τράπεζα Πειραιώς και η Alpha Bank. Οι συστημικές ολοκληρώνουν τις δημοσιεύσεις στις 4/11, καθώς τότε δημοσιεύει η Εθνική Τράπεζα.
Αρκετές εκθέσεις δημοσιεύτηκαν τις προηγούμενες ημέρες με εκτιμήσεις για τα τρίμηνα. Ξεκινώντας από τις μέσες εκτιμήσεις για τη Eurobank, οι αναλυτές περιμένουν καθαρά έσοδα από τόκους 706 εκατ. ευρώ στο τρίτο τρίμηνο και καθαρά κέρδη 401 εκατ. ευρώ.
Για την Alpha Bank περιμένουν 447 εκατ. ευρώ καθαρά έσοδα από τόκους και 233 εκατ. ευρώ κέρδη μετά από φόρους, ενώ για την Τράπεζα Πειραιώς περιμένουν 529 εκατ. ευρώ καθαρά έσοδα από τόκους και 310 εκατ. ευρώ κέρδη.
Η JP Morgan περιμένει κέρδη μετά από φόρους 257 εκατ. ευρώ για την Alpha Bank, 419 εκατ. ευρώ για τη Eurobank, 308 εκατ. ευρώ για την Εθνική Τράπεζα και 313 εκατ. ευρώ για την Τράπεζα Πειραιώς.
Η AXIA Alpha Finance εκτιμά ότι οι ανακοινώσεις αποτελεσμάτων δεν είναι πιθανό να αλλάξουν το κλίμα της αγοράς βραχυπρόθεσμα, οπότε διατηρεί τη συντηρητική τακτική της, παρά το γεγονός ότι οι αποτιμήσεις είναι πλέον πολύ πιο ελκυστικές.
Συνολικά, περιμένει κέρδη προ προβλέψεων αυξημένα κατά 17%, στα 1,98 δισ. ευρώ, ενώ τα καθαρά κέρδη θα ανέλθουν στα 1,3 δισ. ευρώ στο τρίτο τρίμηνο. Οι τράπεζες διαπραγματεύονται 1,35 φορές τα ενσώματα ίδια κεφάλαια και 8,6 φορές τα κέρδη του 2027.
Νέο deal στα σκαριά στην Πληροφορική
Ένα μεγάλο deal, που αναμένεται να ανακατέψει εκ νέου την τράπουλα στον κλάδο της Πληροφορικής, βρίσκεται υπό κυοφορία, σύμφωνα με πληροφορίες από την αγορά.
Όπως φαίνεται, η κίνηση της EntersoftOne τον Σεπτέμβριο δεν θα είναι η τελευταία μεγάλη συναλλαγή της χρονιάς. Και το ενδιαφέρον είναι ότι, αυτή τη φορά, στο επίκεντρο δεν βρίσκεται μόνο η διάθεση των ισχυρών ομίλων να μεγαλώσουν μέσω εξαγορών, αλλά και η επιθυμία ορισμένων μετόχων να κεφαλαιοποιήσουν τις υψηλές αποτιμήσεις.
Άλλωστε, τα τελευταία χρόνια, τα έργα του Ταμείου Ανάκαμψης έδωσαν μεγάλη ώθηση στις ελληνικές εταιρείες Πληροφορικής, αυξάνοντας τζίρους, κερδοφορία και αποτιμήσεις. Με το RRF, όμως, να πλησιάζει στη γραμμή του τερματισμού, αρκετοί επενδυτές φαίνεται πως επανεξετάζουν τις επιλογές τους.
Για τους μεγάλους ομίλους, η συγκυρία προσφέρει ευκαιρίες εξαγορών και περαιτέρω συγκέντρωσης της αγοράς. Για τους πωλητές, από την άλλη, αποτελεί ευκαιρία να εξασφαλίσουν σημαντικές υπεραξίες προτού αλλάξουν οι συνθήκες.
Μάλιστα, στην αγορά ακούγεται ότι ακόμη και επενδυτές που τοποθετήθηκαν σχετικά πρόσφατα στον κλάδο εξετάζουν πλέον το ενδεχόμενο εξόδου.
Το ερώτημα, λοιπόν, δεν είναι μόνο ποιος θα αγοράσει ποιον, αλλά και ποιος θεωρεί ότι τώρα είναι η κατάλληλη στιγμή να πουλήσει.
Ρεύμα, τιμές και χειμώνας στην ατζέντα των υπουργών Ενέργειας
Με γεμάτη ατζέντα συναντώνται σήμερα στο Λουξεμβούργο οι υπουργοί Ενέργειας της ΕΕ, με το ενδιαφέρον να στρέφεται τόσο στο κόστος του ηλεκτρικού ρεύματος όσο και στην ενεργειακή ασφάλεια ενόψει του χειμώνα.
Στο τραπέζι βρίσκεται η πρόταση της Κομισιόν για αλλαγές στις χρεώσεις των δικτύων, με στόχο τη μείωση των λογαριασμών, καθώς και ζητήματα που αφορούν τους έξυπνους μετρητές, την ψηφιοποίηση και τα φορολογικά μέτρα για την προώθηση του ηλεκτρισμού.
Οι 27 θα συζητήσουν επίσης για την ενεργειακή πολιτική της Ευρώπης μετά το 2030, με ορίζοντα το 2040, εξετάζοντας νέους στόχους για τις ΑΠΕ, την ενεργειακή απόδοση και τις διασυνδέσεις.
Βέβαια, με τις τιμές της ενέργειας να εξακολουθούν να πιέζουν νοικοκυριά και επιχειρήσεις, το ερώτημα είναι κατά πόσο οι μακροπρόθεσμοι σχεδιασμοί θα συνοδευτούν από άμεσες λύσεις.
Και αυτό γιατί στην ατζέντα περιλαμβάνεται και η ενεργειακή επάρκεια για τον χειμώνα 2026-2027, με φόντο τον πόλεμο στην Ουκρανία και τις εξελίξεις στη Μέση Ανατολή.
Οι Ευρωπαίοι υπουργοί καλούνται να σχεδιάσουν το ενεργειακό μέλλον της επόμενης δεκαετίας, την ώρα που παραμένουν ανοιχτά τα ζητήματα του φετινού χειμώνα. Το ζητούμενο, λοιπόν, είναι να μη μείνουν οι συζητήσεις μόνο στους μακροπρόθεσμους στόχους, αλλά να υπάρξουν και απαντήσεις για το σήμερα.
Ποιος πληρώνει τα «σπασμένα»
Στα 9,6 εκατ. ευρώ ανήλθαν οι συνολικές οικονομικές ζημιές από περιστατικά απάτης με κάρτες κατά το πρώτο εξάμηνο του 2026, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος. Από αυτά, περίπου 6 εκατ. ευρώ, δηλαδή το 62%, επιβάρυναν τους ίδιους τους κατόχους των καρτών, ενώ το υπόλοιπο 38% επιβάρυνε τους παρόχους υπηρεσιών πληρωμών που αποδέχονται τις συναλλαγές (30%) και τους εκδότες των καρτών (8%).
Με άλλα λόγια, σχεδόν δύο στα τρία ευρώ που χάνονται από απάτες με κάρτες καταλήγουν να τα πληρώνουν οι ίδιοι οι καταναλωτές.
Βέβαια, η εικόνα είναι πιο σύνθετη από όσο φαίνεται με μια πρώτη ματιά. Ένα σημαντικό πρόβλημα είναι οι απάτες στις οποίες ο ίδιος ο πελάτης παραπλανάται και εγκρίνει μια συναλλαγή που θεωρεί νόμιμη.
Όλοι μας, άλλωστε, έχουμε λάβει email ή μηνύματα από την υποτιθέμενη «τράπεζά μας» ή τον «λογιστή μας», που μας ενημερώνουν για κάποια επείγουσα εκκρεμότητα, δώρο ή επίδομα, ζητώντας στη συνέχεια ευαίσθητα τραπεζικά στοιχεία.
Και εδώ βρίσκεται η μεγάλη πρόκληση για τις τράπεζες. Παρότι έχουν επενδύσει σημαντικά ποσά σε τεχνολογία, τεχνητή νοημοσύνη και συστήματα ασφαλείας, οι επιτήδειοι βρίσκουν τρόπους να παρακάμπτουν τις δικλίδες προστασίας, όχι απαραίτητα παραβιάζοντας τα τραπεζικά συστήματα, αλλά χειραγωγώντας τους ίδιους τους πελάτες.
Το πρόβλημα, μάλιστα, παραμένει σημαντικό παρά τη μείωση των περιστατικών απάτης τα τελευταία χρόνια. Ενδεικτικά, το 2025 οι συνολικές ζημιές από απάτες με κάρτες είχαν φτάσει τα 22,6 εκατ. ευρώ.
Το ερώτημα, λοιπόν, δεν είναι μόνο πόσο ασφαλή είναι τα τραπεζικά συστήματα, αλλά και πόσο αποτελεσματικά μπορούν οι τράπεζες να προστατεύουν τους πελάτες τους από την ίδια τους την εξαπάτηση. Γιατί, όπως δείχνουν οι αριθμοί, ο πιο ευάλωτος κρίκος στην αλυσίδα των ηλεκτρονικών συναλλαγών παραμένει συχνά ο ίδιος ο άνθρωπος.
Αποποίηση ευθύνης: Το περιεχόμενο και οι πληροφορίες της στήλης παρέχονται αποκλειστικά για ενημερωτικούς σκοπούς. Σε καμία περίπτωση δεν αποτελούν συμβουλή, πρόταση ή προσφορά για αγορά ή πώληση κινητών αξιών, ούτε προτροπή για επενδυτικές αποφάσεις. Η ιστοσελίδα δεν φέρει ευθύνη για αποφάσεις που θα ληφθούν βάσει των παραπάνω πληροφοριών.
 Ακολουθήστε το Business Daily στο Google news