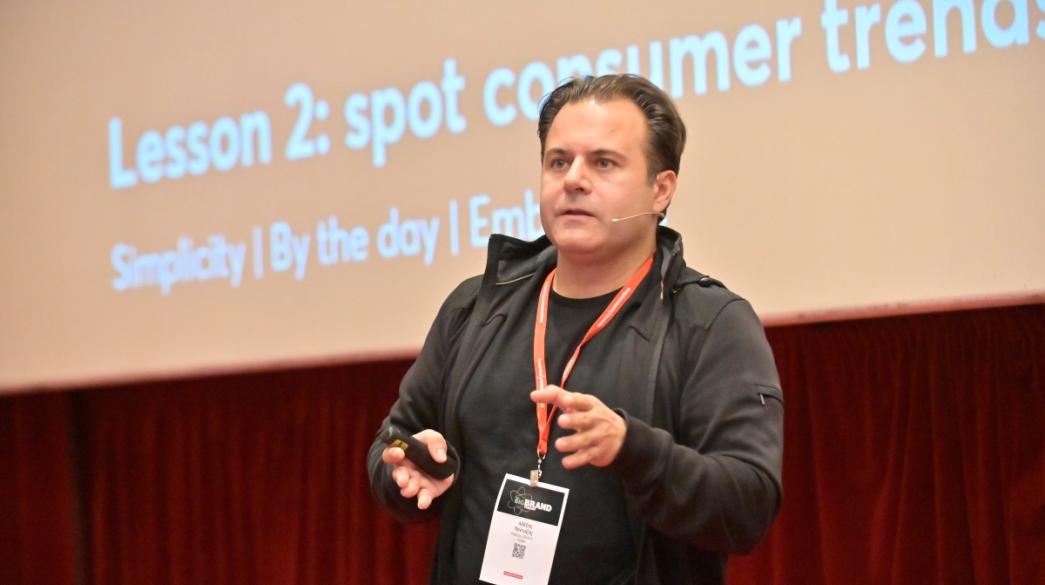

Τα σχέδια επέκτασης της Hellas Direct σε νέες ευρωπαϊκές αγορές, τις προοπτικές που ανοίγει η στρατηγική συνεργασία με τη Revolut και τη φιλοδοξία της εταιρείας να εξελιχθεί από μια παραδοσιακή ασφαλιστική σε ένα ολοκληρωμένο οικοσύστημα υπηρεσιών γύρω από το αυτοκίνητο παρουσιάζει σε συνέντευξή του στο Business Daily o συνιδρυτής και Executive Director της εταιρείας, Αλέξης Πανταζής.
Με περισσότερους από 1,5 εκατ. πελάτες σε Ελλάδα και Ρουμανία και την παραγωγή ασφαλίστρων να αναμένεται να προσεγγίσει τα 350 εκατ. ευρώ το 2026, η Hellas Direct στρέφει το βλέμμα της στην Τσεχία και τη Σλοβακία, ενώ εξετάζει νέες δυνατότητες ανάπτυξης προϊόντων και υπηρεσιών μέσω της Revolut.
Παράλληλα, ετοιμάζει marketplace μεταχειρισμένων αυτοκινήτων, συνδυάζοντας αγορά, χρηματοδότηση και ασφάλιση, ενώ ο κ. Πανταζής αναλύει τις πιέσεις που ασκούν το αυξημένο κόστος επισκευών και τα ακραία καιρικά φαινόμενα στις αποζημιώσεις και στην τιμολόγηση των ασφαλίστρων το 2027.
- Πώς εκτιμάτε ότι θα κλείσει το 2026 σε επίπεδο παραγωγής ασφαλίστρων, εσόδων και κερδοφορίας; Ποιους στόχους έχετε για το 2027; Ποιοι είναι οι βασικότεροι παράγοντες που επηρεάζουν σήμερα την κερδοφορία σας;
Το 2026 είναι μια ακόμη χρονιά ισχυρής ανάπτυξης για την Hellas Direct. Σήμερα είμαστε η τέταρτη μεγαλύτερη ασφαλιστική στην Ελλάδα με βάση τον ασφαλισμένο στόλο, έχουμε πάνω από 1,5 εκατομμύριο πελάτες σε Ελλάδα και Ρουμανία και εκτιμούμε ότι η παραγωγή ασφαλίστρων θα κινηθεί κοντά στα 350 εκατ. ευρώ.
Για το 2027 έχουμε τρεις βασικές κατευθύνσεις ανάπτυξης. Η πρώτη είναι να συνεχίσουμε να ενισχύουμε τη θέση μας στην Ελλάδα και στη Ρουμανία και να προχωρήσουμε τον σχεδιασμό μας για νέες ευρωπαϊκές αγορές. Η δεύτερη είναι να αναπτύξουμε νέες δραστηριότητες γύρω από το αυτοκίνητο, αξιοποιώντας την εμπειρία και τις υποδομές που έχουμε ήδη δημιουργήσει. Και η τρίτη είναι οι στρατηγικές συνεργασίες, όπως αυτή με τη Revolut, που μπορούν να μας ανοίξουν νέες δυνατότητες σε προϊόντα και διανομή.
Έχουμε χτίσει από το 2012 μια εταιρεία με σημαντικό μέγεθος και τις υποδομές για να υποστηρίξουμε αυτή την ανάπτυξη.
Φυσικά, η κερδοφορία παραμένει βασική προτεραιότητα. Στην ασφαλιστική αγορά το κόστος των αποζημιώσεων επηρεάζεται από πολλούς παράγοντες. Οι επισκευές και τα ανταλλακτικά έχουν ακριβύνει, τα αυτοκίνητα είναι πλέον πιο σύνθετα τεχνολογικά και τα ακραία καιρικά φαινόμενα μπορούν να προκαλέσουν μεγάλο αριθμό ζημιών σε πολύ μικρό χρονικό διάστημα.
Εμείς έχουμε επενδύσει πάνω από μια δεκαετία στην τεχνολογία και στα δεδομένα, ώστε να μπορούμε να αξιολογούμε καλύτερα τον κίνδυνο, να τιμολογούμε με μεγαλύτερη ακρίβεια και να διαχειριζόμαστε αποτελεσματικά τις αποζημιώσεις. Αυτό μας έχει βοηθήσει να αποκτήσουμε το σημερινό μας μέγεθος και αποτελεί σημαντικό πλεονέκτημα για τα επόμενα χρόνια.
- Ποιο είναι το μερίδιο αγοράς που κατέχετε στη Ρουμανία και πως προχωράει το νέο επενδυτικό πλάνο; Σχεδιάζετε να επεκτείνετε τη δραστηριότητά σας σε νέους ασφαλιστικούς κλάδους ή να ενισχύσετε την παρουσία σας μέσω εξαγορών και συνεργασιών; Τι ήταν αυτό που πίεσε τα μεγέθη στη ρουμανική αγορά το 2025;
Η Ρουμανία είναι μια αγορά στην οποία έχουμε αποκτήσει σημαντικό μέγεθος σε πολύ σύντομο χρονικό διάστημα. Μπήκαμε το 2022, όταν ο ασφαλιστικός κλάδος περνούσε μεγάλες αναταράξεις μετά την κατάρρευση δύο σημαντικών εταιρειών, και μέσα σε περίπου τρία χρόνια φτάσαμε να ασφαλίζουμε 750.000 οχήματα, κατέχοντας ποσοστό μεγαλύτερο του 7% της αγοράς ασφάλειας αστικής ευθύνης.
Είναι μια μεγάλη και αρκετά ανταγωνιστική αγορά, με σημαντικές ευκαιρίες αλλά και προκλήσεις. Το 2025, για παράδειγμα, η παραγωγή ασφαλίστρων στον κλάδο RCA, την υποχρεωτική ασφάλιση αυτοκινήτου, αυξήθηκε κατά 9%, ενώ οι συνολικές αποζημιώσεις στην ασφαλιστική αγορά αυξήθηκαν κατά 16%. Αυτό δείχνει ότι η ανάπτυξη της αγοράς συνοδεύεται από σημαντική πίεση στο κόστος των ζημιών.
Εμείς συνεχίζουμε να επενδύουμε στη Ρουμανία, με έμφαση στην τεχνολογία, στα δίκτυα διανομής και σε προϊόντα που απαντούν σε συγκεκριμένες ανάγκες των οδηγών.
Ένα χαρακτηριστικό παράδειγμα είναι το FlexiPay. Στη Ρουμανία δίνουμε τη δυνατότητα στους οδηγούς να πληρώνουν την ετήσια ασφάλειά τους σε 12 μηνιαίες πληρωμές, χρησιμοποιώντας τη χρεωστική τους κάρτα, χωρίς να χρειάζονται πιστωτική κάρτα ή δάνειο – άρα με 100% approvalrate. Η υπηρεσία επιτρέπει σε κάθε οδηγό να διαχειρίζεται πολύ πιο εύκολα ένα σημαντικό ετήσιο έξοδο.
Αυτό είναι ένα καλό παράδειγμα του τρόπου με τον οποίο προσεγγίζουμε την ανάπτυξη. Κοιτάζουμε τις ανάγκες κάθε αγοράς και χρησιμοποιούμε την τεχνολογία για να προσφέρουμε λύσεις που έχουν πραγματική χρησιμότητα.
Η Ρουμανία παραμένει βασική προτεραιότητα για εμάς. Έχουμε αποκτήσει κλίμακα, γνωρίζουμε πλέον πολύ καλά την αγορά και έχουμε τις υποδομές για να συνεχίσουμε να αναπτυσσόμαστε.
- Ποια αγορά εκτιμάτε ότι θα αποτελέσει τον μεγαλύτερο μοχλό ανάπτυξης τα επόμενα χρόνια; Υπάρχουν στα σχέδιά σας νέες γεωγραφικές αγορές;
Η Ελλάδα και η Ρουμανία έχουν διαφορετικά χαρακτηριστικά και αυτό μας δίνει αρκετές δυνατότητες.
Στην Ελλάδα έχουμε μια πολύ ισχυρή παρουσία στην ασφάλιση αυτοκινήτου και δραστηριοποιούμαστε και στην κατοικία. Εκεί βλέπουμε σημαντικό περιθώριο ανάπτυξης μέσα από περισσότερα προϊόντα και υπηρεσίες προς τους υπάρχοντες και νέους πελάτες μας.
Στη Ρουμανία έχουμε αποκτήσει μεγάλο μέγεθος μέσα σε λίγα χρόνια και συνεχίζουμε να βλέπουμε ευκαιρίες να ενισχύσουμε τη θέση μας στην αγορά.
Παράλληλα, σχεδιάζουμε την επόμενη γεωγραφική μας επέκταση. Η Τσεχία είναι η αγορά που εξετάζουμε πιο συγκεκριμένα, με τη δημιουργία υποκαταστήματος, ενώ παρακολουθούμε και άλλες χώρες της Κεντρικής και Ανατολικής Ευρώπης, όπως η Σλοβακία.
Έχουμε μια αρκετά συγκεκριμένη φιλοσοφία σε αυτό το κομμάτι. Η Ευρώπη είναι μια μεγάλη αλλά κατακερματισμένη αγορά. Κάθε χώρα έχει τους δικούς της κανόνες, τον δικό της ανταγωνισμό και χρειάζεται σημαντική επένδυση για να αποκτήσεις πραγματική παρουσία.
Εμείς θέλουμε να επικεντρωθούμε σε τρεις ή τέσσερις αγορές συνολικά, στις οποίες μπορούμε να αποκτήσουμε ουσιαστικό μέγεθος. Το έχουμε πετύχει ήδη στην Ελλάδα και στη Ρουμανία και αυτή είναι η λογική με την οποία εξετάζουμε και τις επόμενες χώρες.
- Ποιες είναι οι πρώτες εντυπώσεις που καταγράφονται από την ενσωμάτωση του RevolutPay; Πώς προέκυψε αυτή η συνεργασία και θα μπορούσε να αποτελέσει την αρχή για επέκταση και σε άλλες υπηρεσίες και προϊόντα ή ακόμα και όχημα για επέκταση της HellasDirect σε άλλες αγορές;
Με τη Revolut έχουμε μια σχέση που ξεκινά από το 2018, όταν και οι δύο εταιρείες ήμασταν σε διαφορετικό στάδιο ανάπτυξης. Είχαμε από τότε αρκετά κοινά στον τρόπο που βλέπαμε την αγορά. Και οι δύο πιστεύαμε ότι η τεχνολογία μπορεί να αλλάξει τον τρόπο με τον οποίο ο κόσμος χρησιμοποιεί τις χρηματοοικονομικές υπηρεσίες.
Σήμερα η Revolut έχει εκατομμύρια χρήστες σε πολλές ευρωπαϊκές χώρες και εμείς έχουμε χτίσει μια μεγάλη ασφαλιστική δραστηριότητα σε Ελλάδα και Ρουμανία. Επομένως, η συνεργασία μας έχει αποκτήσει πολύ μεγαλύτερες δυνατότητες.
Το πρώτο βήμα είναι το RevolutPay. Ένας πελάτης μπορεί να πληρώσει την ασφάλειά του εύκολα, μέσα από μια εφαρμογή που ήδη χρησιμοποιεί, χωρίς να χρειάζεται να καταχωρίσει ξανά τα στοιχεία της κάρτας του.
Αυτό που μας ενδιαφέρει ιδιαίτερα είναι τι μπορούμε να κάνουμε στη συνέχεια. Η Revolut έχει δημιουργήσει μια πολύ ισχυρή σχέση με τους χρήστες της και εμείς διαθέτουμε την ασφαλιστική τεχνογνωσία, την τεχνολογία και τα προϊόντα που μπορούν να ενσωματωθούν σε διαφορετικές ψηφιακές εμπειρίες.
Υπάρχουν λοιπόν ενδιαφέρουσες ευκαιρίες τόσο για νέες υπηρεσίες όσο και για νέους τρόπους διανομής. Και φυσικά, η παρουσία της Revolut σε πολλές ευρωπαϊκές αγορές δημιουργεί δυνατότητες που αξίζει να εξετάσουμε και σε γεωγραφικό επίπεδο.
Το RevolutPay είναι το πρώτο πρακτικό βήμα και πιστεύουμε ότι η συνεργασία έχει προοπτικές που πηγαίνουν αρκετά πιο πέρα.
- Πέρα από τη Revolut, βρίσκεστε σε συζητήσεις με άλλες fintech εταιρείες, ψηφιακές τράπεζες ή πλατφόρμες για την ανάπτυξη νέων ασφαλιστικών και χρηματοοικονομικών υπηρεσιών;
Αν δούμε πώς λειτουργεί σήμερα ο καταναλωτής, είναι ξεκάθαρο ότι όλο και περισσότερες υπηρεσίες θα συνδέονται μεταξύ τους.
Για παράδειγμα, κάποιος που αγοράζει ένα αυτοκίνητο χρειάζεται συχνά και χρηματοδότηση και ασφάλιση, ενώ μπορεί να θέλει να ανταλλάξει και το προηγούμενο όχημά του. Σήμερα όλα αυτά γίνονται μέσα από διαφορετικές εταιρείες και διαδικασίες. Υπάρχει λοιπόν μεγάλη ευκαιρία να γίνουν πιο απλά.
Εμείς δουλεύουμε ήδη πάνω σε ένα marketplace μεταχειρισμένων αυτοκινήτων, όπου θέλουμε σταδιακά να συνδέσουμε την αναζήτηση και τον έλεγχο του οχήματος με τη χρηματοδότηση, το trade-in και την ασφάλιση. Είναι μια αγορά με πολλά προβλήματα για τον καταναλωτή, από την αξιοπιστία των πληροφοριών για ένα αυτοκίνητο μέχρι τον τρόπο με τον οποίο θα το πληρώσει.
Σε αυτό το περιβάλλον, οι συνεργασίες με fintech εταιρείες, ψηφιακές τράπεζες και άλλες πλατφόρμες αποκτούν ιδιαίτερο ενδιαφέρον.
Πιστεύουμε ότι το επόμενο μεγάλο βήμα είναι να μπορούν οι καταναλωτές να καλύπτουν περισσότερες ανάγκες μέσα από λιγότερες και πιο απλές διαδικασίες. Και έχουμε ήδη ξεκινήσει να χτίζουμε τις υπηρεσίες που θα μας επιτρέψουν να κινηθούμε προς αυτή την κατεύθυνση.
- Πώς αξιολογείτε τις αλλαγές που έχουν προωθηθεί στην ελληνική ασφαλιστική αγορά, με έμφαση στην υποχρεωτική κάλυψη οχημάτων έναντι φυσικών καταστροφών; Θεωρείτε ότι το σημερινό πλαίσιο είναι επαρκές ή απαιτείται ένα νέο μοντέλο συνεργασίας κράτους και ιδιωτικών ασφαλιστικών εταιρειών για την κάλυψη μεγάλων κινδύνων;
Η υποχρεωτική κάλυψη για φυσικές καταστροφές είναι ένα σημαντικό βήμα. Τα τελευταία χρόνια έχουμε δει πολύ σοβαρά περιστατικά στην Ελλάδα και έχουμε καταλάβει πόσο μεγάλο μπορεί να είναι το οικονομικό κόστος για κάποιον που δεν έχει ασφαλίσει την περιουσία του.
Αν ένα αυτοκίνητο καταστραφεί από μια πλημμύρα, για παράδειγμα, ο ιδιοκτήτης του μπορεί να βρεθεί ξαφνικά αντιμέτωπος με μια ζημιά πολλών χιλιάδων ευρώ. Είναι σημαντικό λοιπόν να έχουν περισσότεροι άνθρωποι ουσιαστική ασφαλιστική προστασία.
Πιστεύω όμως ότι έχουμε τη δυνατότητα να πάμε αρκετά πιο πέρα. Η Ελλάδα έχει δημιουργήσει τα τελευταία χρόνια πολύ καλές ψηφιακές υποδομές. Υπάρχουν δεδομένα και συστήματα που μπορούν να βοηθήσουν τις ασφαλιστικές εταιρείες να λειτουργούν πιο γρήγορα και πιο αποτελεσματικά.
Για παράδειγμα, μπορούν να απλοποιηθούν οι διαδικασίες ελέγχου των καλύψεων, να μειωθεί η γραφειοκρατία και να επιταχυνθεί η διαδικασία αποζημίωσης όταν προκύψει μια ζημιά.
Παράλληλα, χρειάζεται να αντιμετωπίσουμε πιο οργανωμένα τους πολύ μεγάλους κινδύνους. Όταν μια φυσική καταστροφή προκαλεί ζημιές σε χιλιάδες σπίτια ή αυτοκίνητα ταυτόχρονα, η συνεργασία ανάμεσα στο κράτος, στις ασφαλιστικές εταιρείες και στους αντασφαλιστές γίνεται ιδιαίτερα σημαντική.
Η κατεύθυνση είναι σωστή. Το επόμενο βήμα είναι να δημιουργήσουμε ένα σύστημα που θα προσφέρει πραγματική προστασία σε περισσότερους πολίτες και θα λειτουργεί αποτελεσματικά τη στιγμή που θα το χρειαστούν.
- Πόσο περιθώριο υπάρχει για νέες αυξήσεις στα ασφάλιστρα αυτοκινήτου μέσα στο 2027; Πόσο έχουν επηρεαστεί οι αποζημιώσεις και η τιμολογιακή πολιτική από πλημμύρες, πυρκαγιές και ακραία καιρικά φαινόμενα;
Το κόστος επισκευής ενός αυτοκινήτου έχει αλλάξει σημαντικά τα τελευταία χρόνια. Τα ανταλλακτικά έχουν ακριβύνει, το κόστος εργασίας έχει αυξηθεί και τα αυτοκίνητα έχουν πλέον πολύ περισσότερα ηλεκτρονικά συστήματα.
Σήμερα, ακόμη και ένας προφυλακτήρας μπορεί να έχει αισθητήρες και κάμερες. Αυτό σημαίνει ότι μια σχετικά μικρή ζημιά μπορεί να κοστίζει πολύ περισσότερο σε σχέση με το παρελθόν.
Παράλληλα, τα ακραία καιρικά φαινόμενα δημιουργούν επιπλέον πίεση. Μια πλημμύρα ή μια χαλαζόπτωση μπορεί να προκαλέσει ζημιές σε εκατοντάδες αυτοκίνητα μέσα σε λίγες ώρες. Όλα αυτά επηρεάζουν το συνολικό κόστος των αποζημιώσεων.
Εμείς έχουμε επενδύσει συστηματικά στην ανάλυση δεδομένων και στην τεχνολογία, ώστε να μπορούμε να υπολογίζουμε καλύτερα τον πραγματικό κίνδυνο και να τιμολογούμε με μεγαλύτερη ακρίβεια.
Αυτό που έχει σημασία είναι ο πελάτης να πληρώνει μια δίκαιη τιμή για την κάλυψη που αγοράζει και να γνωρίζει ότι, όταν προκύψει μια ζημιά, η ασφαλιστική του εταιρεία θα μπορεί να ανταποκριθεί σωστά και γρήγορα.
- Πώς βλέπετε την προοπτική μεγαλύτερης συμμετοχής της ιδιωτικής ασφάλισης στην υγεία και στη συμπληρωματική συνταξιοδοτική κάλυψη; Θα μπορούσε η HellasDirect να δραστηριοποιηθεί μελλοντικά σε αυτούς τους κλάδους;
Πιστεύω ότι η ιδιωτική ασφάλιση θα έχει όλο και σημαντικότερο ρόλο τόσο στην υγεία όσο και στη συμπληρωματική σύνταξη. Οι ανάγκες των ανθρώπων αλλάζουν, ο πληθυσμός μεγαλώνει ηλικιακά και οι πιέσεις στα δημόσια συστήματα αυξάνονται.
Υπάρχει επομένως χώρος για περισσότερα προϊόντα και υπηρεσίες, αρκεί να είναι ξεκάθαρα, αξιόπιστα και οικονομικά προσιτά.
Σε ό,τι αφορά την HellasDirect, έχουμε αυτή τη στιγμή πολύ συγκεκριμένες προτεραιότητες. Είμαστε η τέταρτη μεγαλύτερη ασφαλιστική στην Ελλάδα με βάση τον ασφαλισμένο στόλο, έχουμε σημαντική παρουσία στη Ρουμανία και σχεδιάζουμε την επέκτασή μας σε νέες ευρωπαϊκές αγορές.
Παράλληλα, αναπτύσσουμε νέες δραστηριότητες γύρω από το αυτοκίνητο, την αγορά του, τη χρηματοδότηση και τις καθημερινές ανάγκες του οδηγού. Είναι τομείς που γνωρίζουμε καλά, στους οποίους έχουμε ήδη επενδύσει και όπου βλέπουμε σημαντικές δυνατότητες ανάπτυξης.
Οι ευκαιρίες είναι πολλές, αλλά έχει σημασία να ξέρεις πού θέλεις να επικεντρώσεις τις δυνάμεις σου. Εμείς έχουμε ξεκάθαρη εικόνα για τις προτεραιότητές μας και το επόμενο στάδιο ανάπτυξης της HellasDirect.
 Ακολουθήστε το Business Daily στο Google news