

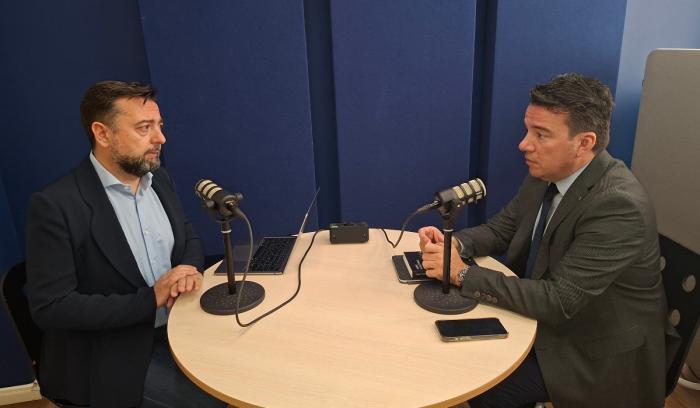
Το τέλος της κουλτούρας του «δεν πληρώνω», που σημάδεψε μια ολόκληρη εποχή και αποτέλεσε βασική αιτία για το αδιέξοδο των τραπεζών, υπογραμμίζει σε συνέντευξη podcast στο Business Daily ο διευθύνων σύμβουλος της Συνεταιριστικές Τράπεζας Καρδίτσας, Παναγιώτης Τουρναβίτης.
Ο CEO της Συνεταιριστικής Τράπεζας Καρδίτσας περιγράφει πώς άλλαξε η συμπεριφορά των δανειοληπτών μετά την οικονομική κρίση, εξηγεί γιατί οι καθυστερήσεις της Δικαιοσύνης εξακολουθούν να αποτελούν σοβαρό εμπόδιο στην εξυγίανση των τραπεζικών χαρτοφυλακίων και περιγράφει πώς κατάφερε η Συνεταιριστική Τράπεζα Καρδίτσας να μειώσει τα «κόκκινα δάνεια» από πάνω από 40% στην κρίση σε κάτω του 5% σήμερα και αυτό χωρίς να λάβει κρατική βοήθεια,
Παράλληλα, παρουσιάζει το μοντέλο μιας μικρής συνεταιριστικής τράπεζας που κατάφερε να ξεπεράσει την οικονομική κρίση και τις καταστροφικές πλημμύρες της Θεσσαλίας, διατηρώντας την ανεξαρτησία της και πετυχαίνοντας σημαντική ανάπτυξη.
«Δεν υπάρχουν πλέον μαγικές λύσεις» για τα κόκκινα δάνεια
Ιδιαίτερα ενδιαφέρουσα είναι η διαπίστωσή του για τη μεταβολή της νοοτροπίας των δανειοληπτών, σε σχέση με την περίοδο της οικονομικής κρίσης.
Όπως επισημαίνει, το μεγάλο κύμα κόκκινων δανείων στην Ελλάδα προέκυψε από τον συνδυασμό της απότομης επιδείνωσης των οικονομικών συνθηκών και μιας στρατηγικής μη πληρωμών που είχε αναπτυχθεί εκείνη την περίοδο.
«Το μεγάλο βουνό κόκκινων δανείων στις ελληνικές τράπεζες δημιουργήθηκε από έναν συνδυασμό δύο πραγμάτων», σημειώνει, αναφερόμενος αφενός στην ανατροπή των οικονομικών δεδομένων για τις επιχειρήσεις και αφετέρου σε «μια κουλτούρα “δεν πληρώνω” που είχε καλλιεργηθεί εντόνως».
Σύμφωνα με τον ίδιο, υπήρχαν δανειολήπτες που δεν εξυπηρετούσαν τις υποχρεώσεις τους όχι επειδή αδυνατούσαν πραγματικά, αλλά επειδή περίμεναν κάποιες εξαιρετικές λύσεις.
Η εικόνα αυτή, εκτιμά, έχει πλέον αλλάξει ριζικά.
«Έχει ξεπεραστεί, θα έλεγα, σε πάρα πολύ μεγάλο βαθμό, αν δεν έχει εξαλειφθεί τελείως. Ο κόσμος καταλαβαίνει ότι πλέον δεν υπάρχουν μαγικές λύσεις».
Το μήνυμά του προς όσους αντιμετωπίζουν προβλήματα με τις οφειλές τους είναι σαφές: «Η μόνη λύση είναι να πάει στο κατάστημα, να πάει στην τράπεζα που έχει την οφειλή, να συζητήσει με ειλικρίνεια με αυτήν, προσπαθώντας να βρει μία βέλτιστη λύση».
Υποστηρίζει, μάλιστα, ότι σήμερα υπάρχουν περισσότερα διαθέσιμα εργαλεία για την αντιμετώπιση των προβληματικών δανείων.
«Τόσο το θεσμικό πλαίσιο όσο και οι φορείς που διαχειρίζονται κόκκινα δάνεια, αλλά και οι ίδιες οι τράπεζες πλέον έχουν ένα σύνολο λύσεων», αναφέρει, προσθέτοντας ότι καθοριστική προϋπόθεση είναι η καλή θέληση από την πλευρά του δανειολήπτη.
Οι καθυστερήσεις της Δικαιοσύνης και η κριτική στους servicers
Αν και η συμπεριφορά των δανειοληπτών έχει βελτιωθεί, σημαντικά εμπόδια εξακολουθούν να καθυστερούν την οριστική αντιμετώπιση του ιδιωτικού χρέους.
Στην ερώτηση γιατί τα κόκκινα δάνεια που βρίσκονται υπό τη διαχείριση των servicers μειώνονται με αργούς ρυθμούς, ο κ. Τουρναβίτης επισημαίνει ότι δεν ευθύνονται αποκλειστικά οι διαχειριστές.
«Ο ρυθμός ανάκτησης σε ένα χαρτοφυλάκιο καθυστερημένων δανείων εξαρτάται πολλές φορές από παράγοντες τους οποίους δεν μπορείς να επηρεάσεις άμεσα. Ένας από αυτούς είναι η ταχύτητα απονομής της Δικαιοσύνης».
Όπως τονίζει, «δυστυχώς στη χώρα μας αυτό ακόμη εξακολουθεί να είναι πάρα πολύ χρονοβόρο».
Παραθέτει, μάλιστα, ένα ιδιαίτερα χαρακτηριστικό παράδειγμα από την εμπειρία της τράπεζας.
«Είχαμε περιπτώσεις που είχαμε τελειώσει όλες τις διαδικασίες, είχαμε τελειώσει πλειστηριασμούς και περιμέναμε απλά να εισπράξουμε εκ πλειστηριασμού. Και σε περιπτώσεις αυτό καθυστέρησε ακόμη και έναν χρόνο».
Το αποτέλεσμα ήταν να παραμένουν λογιστικά στα βιβλία της τράπεζας καθυστερούμενα υπόλοιπα, μολονότι η ίδια είχε ολοκληρώσει τις απαραίτητες ενέργειες για την ανάκτησή τους.
Πέρα, όμως, από τα προβλήματα της Δικαιοσύνης, διατυπώνει και μια ουσιαστική κριτική για τον τρόπο λειτουργίας των εταιρειών διαχείρισης δανείων.
«Καμιά φορά οι servicers ενδιαφέρονται για τη βραχυπρόθεσμη είσπραξη και όχι για τη δημιουργία μιας βιώσιμης μακροχρόνιας ρύθμισης», υποστηρίζει.
Κατά την εκτίμησή του, θα μπορούσε να δοθεί μεγαλύτερη έμφαση στην εξεύρεση μακροπρόθεσμων λύσεων για τους δανειολήπτες, αντί να προκρίνονται πιο επιθετικές διαδικασίες ρευστοποίησης ακινήτων.
Πρόκειται για μια τοποθέτηση με ιδιαίτερη βαρύτητα, καθώς προέρχεται από τραπεζικό στέλεχος που έχει διαχειριστεί στην πράξη ένα χαρτοφυλάκιο με πολύ υψηλό ποσοστό προβληματικών δανείων.
Πώς μειώθηκαν τα κόκκινα δάνεια από το 40% κάτω από το 5%
Η αντιμετώπιση του «βουνού» των μη εξυπηρετούμενων δανείων που σχηματίστηκαν στην κρίση από την Συνεταιριστική Τράπεζα Καρδίτσας παρουσιάζει ξεχωριστό ενδιαφέρον, καθώς η εξυγίανση του χαρτοφυλακίου της δεν στηρίχθηκε στο σχέδιο «Ηρακλής» ή άλλη κρατική βοήθεια.
«Για την τράπεζά μας τα πράγματα δεν ήταν πάντοτε ρόδινα. Μπήκαμε στην κρίση με ένα ποσοστό κόκκινων δανείων το οποίο ξεπερνούσε το 40%. Άρα ήταν ένα πολύ υψηλό ποσοστό», αναγνωρίζει.
Όπως σημειώνει η τράπεζα είχε εξαιρεθεί από τον «Ηρακλή», ενώ οι εναλλακτικές προτάσεις που εξέτασε ήταν είτε ιδιαίτερα σύνθετες είτε πολύ ακριβές.
Έτσι, η διοίκηση επέλεξε έναν διαφορετικό δρόμο, αξιοποιώντας την άμεση σχέση με τους πελάτες.
«Πήραμε μια στρατηγική απόφαση να εκμεταλλευτούμε την εγγύτητα με τους πελάτες μας, την αμεσότητα και την ευελιξία που τους προσφέρουμε στις λύσεις μας και να καθίσουμε με έναν έναν από τους δανειολήπτες μας, προσπαθώντας να βρούμε τη βέλτιστη λύση».
Για τον σκοπό αυτό δημιουργήθηκε εσωτερική ομάδα διαχείρισης καθυστερήσεων, με τη συμμετοχή στελεχών από τη νομική υπηρεσία και τις χρηματοδοτήσεις.
«Αυτή μας η επιλογή δικαιώθηκε», τονίζει, εξηγώντας ότι οι καθυστερήσεις περιορίστηκαν σε λίγα εκατομμύρια ευρώ και, σε συνδυασμό με την πιστωτική επέκταση, το ποσοστό τους υποχώρησε «κάτω του 5%, πλησίον του 5%».
Στην ερώτηση ποια ήταν τα βασικά σημεία που οδήγησαν την επιτυχή αντιμετώπιση των μη εξυπηρετούμενων δανείων σημειώνει:
«Η μαγική λέξη είναι ρυθμίσεις από τη μία και από την άλλη ισχυρά θεμελιώδη».
Πράγματι, η τράπεζα διέθετε ισχυρές προβλέψεις και κεφάλαια, ενώ, σύμφωνα με τον ίδιο, ο δείκτης κεφαλαιακής επάρκειας παρέμεινε διαχρονικά πάνω από 20% και σήμερα βρίσκεται κοντά στο 24%.
«Δεν μας ενδιαφέρει τα κέρδη που παράγουμε κάθε χρόνο απλά να τα διανείμουμε ως μέρισμα στα μέλη μας», επισημαίνει, εξηγώντας ότι προτεραιότητα αποτελεί η ενίσχυση της οικονομικής ευρωστίας της τράπεζας.
Πλειστηριασμοί σε μια μικρή κοινωνία: «Όλες οι αποφάσεις έχουν ονοματεπώνυμο»
Η στενή σχέση με την τοπική κοινωνία δεν σημαίνει ότι η τράπεζα αποφεύγει τις δύσκολες αποφάσεις.
Ο κ. Τουρναβίτης αναγνωρίζει ότι πραγματοποιήθηκαν πλειστηριασμοί όταν εξαντλήθηκαν οι δυνατότητες βιώσιμης ρύθμισης.
«Είναι πάρα πολύ δύσκολο, διότι όλες οι αποφάσεις έχουν ονοματεπώνυμο», σημειώνει για τη διαχείριση τέτοιων υποθέσεων σε μια μικρή κοινωνία.
Ακριβώς για αυτό, όπως εξηγεί, απαιτείται συνέπεια, ίση μεταχείριση και πλήρης τεκμηρίωση κάθε απόφασης.
«Στην επαρχία δεν υπάρχει περιθώριο για διαφορετική αντιμετώπιση των πελατών».
Επισημαίνει επίσης ότι η τράπεζα διαχειρίζεται τα χρήματα των αποταμιευτών και, συνεπώς, έχει υποχρέωση να προστατεύει τα κεφάλαιά τους.
«Είναι τα χρήματα των υπολοίπων συμπολιτών μας, τα οποία οφείλουμε και υποχρεούμαστε να τα διαχειριζόμαστε με φειδώ και σύνεση».
Οι στενές σχέσεις της τράπεζας με την πελατεία της δημιουργούν μια πρόσθετη εστία πίεσης.
«Εμείς δεν έχουμε κάποιον να δείξουμε. Εμείς είμαστε τα κεντρικά», αναφέρει χαρακτηριστικά, περιγράφοντας περιπτώσεις πελατών που τηλεφωνούν προσωπικά για να διαμαρτυρηθούν επειδή απορρίφθηκε το αίτημα χρηματοδότησής τους.
Ξεκαθαρίζει, πάντως, ότι «ποτέ δεν υποκύψαμε σε καμίας μορφής πίεση εξωτερικών παραγόντων».
Γιατί ο Daniel δεν έφερε νέο κύμα κόκκινων δανείων
Η τράπεζα χρειάστηκε να αντιμετωπίσει όχι μόνο τη δεκαετή οικονομική κρίση και τα capital controls, αλλά και δύο καταστροφικά πλημμυρικά φαινόμενα, τον Ιανό το 2020 και τον Daniel το 2023.
Παρά το τεράστιο πλήγμα στην τοπική οικονομία, ο επικεφαλής της απαντά αρνητικά στο ερώτημα αν ο Daniel δημιούργησε νέο κύμα κόκκινων δανείων.
Η αντιμετώπιση των κρίσεων βασίστηκε, όπως εξηγεί, στην άμεση υποστήριξη επιχειρήσεων και νοικοκυριών.
«Είμαστε πρώτοι, συνήθως πρώτοι, που ανακοινώνουμε μέτρα ανακούφισης», επισημαίνει, περιγράφοντας το μήνυμα της τράπεζας προς τους πληγέντες:
«Μην ασχολείστε τώρα με την τράπεζα, ασχοληθείτε με τις επιχειρήσεις σας, ασχοληθείτε με το νοικοκυριό σας, κοιτάξτε πώς θα πατήσετε στα πόδια σας. Εμείς είμαστε δίπλα σας».
Η επιλογή αυτή δεν ήταν χωρίς κινδύνους, καθώς μπορούσε να συσσωρεύσει υποχρεώσεις για το μέλλον.
Ωστόσο, όπως υπογραμμίζει, «πάντα πιστεύαμε ότι δείχνοντας εμπιστοσύνη στην τοπική κοινωνία, αυτή η εμπιστοσύνη μακροπρόθεσμα γυρνάει πίσω».
Οι μικρομεσαίες επιχειρήσεις που μένουν εκτός τραπεζικής χρηματοδότησης
Στον αντίποδα του μοντέλου των μεγάλων τραπεζών, η Συνεταιριστική Τράπεζα Καρδίτσας έχει ως βασική προτεραιότητα τη χρηματοδότηση μικρών και μεσαίων επιχειρήσεων, επαγγελματιών και αγροτών.
Ο CEO της τράπεζας αναγνωρίζει ότι πρόκειται για πελατολόγιο που «εν πολλοίς και δικαίως αισθάνεται αποκλεισμένο» από τις μεγάλες τράπεζες.
Εξηγεί ότι η βαθιά γνώση των πελατών και των τοπικών οικονομικών συνθηκών επιτρέπει καλύτερη αξιολόγηση των δυνατοτήτων μιας επιχείρησης, πέρα από την τυπική εικόνα των οικονομικών καταστάσεών της.
Παράλληλα, διαπιστώνει σημαντική αλλαγή στη φορολογική συμπεριφορά των μικρών επιχειρήσεων, οι οποίες αντιλαμβάνονται πλέον ότι η ακριβής αποτύπωση των οικονομικών τους μεγεθών είναι απαραίτητη για την πρόσβαση σε δανεισμό.
«Φτιαχτήκαμε για να εξυπηρετούμε τη μικρομεσαία επιχειρηματικότητα και αυτό είναι που θα συνεχίσουμε να κάνουμε», τονίζει.
Η πρόκληση της Revolut και τα σχέδια επέκτασης
Μία από τις μεγαλύτερες προκλήσεις της επόμενης ημέρας είναι ο ανταγωνισμός από τις fintech και τις ψηφιακές τράπεζες.
«Δεν έχουμε να ανταγωνιστούμε μόνο το παραδοσιακό τραπεζικό σύστημα, αλλά έχουμε να ανταγωνιστούμε και εταιρείες του internet, οι οποίες μέσω ενός app προσφέρουν μια εγγύτητα» με τον πελάτη, σημειώνει.
Η απάντηση της Συνεταιριστικής Τράπεζας Καρδίτσας είναι ένα πολυετές επενδυτικό πρόγραμμα ψηφιακού εκσυγχρονισμού.
Ωστόσο, ο ίδιος εμφανίζεται αισιόδοξος ότι το μικρό μέγεθος δεν αποτελεί ανυπέρβλητο εμπόδιο.
«Η τεχνολογία από μόνη της δεν είναι αυτοσκοπός», αναφέρει, επισημαίνοντας ότι το κόστος των σύγχρονων ψηφιακών τραπεζικών λύσεων έχει μειωθεί σημαντικά.
Μάλιστα, η ευελιξία στη λήψη αποφάσεων μπορεί, κατά την εκτίμησή του, να προσφέρει πλεονέκτημα έναντι μεγαλύτερων οργανισμών.
Στο αναπτυξιακό πεδίο, η τράπεζα διαθέτει πλέον πανελλαδική άδεια, αν και διατηρεί ως βασικό γεωγραφικό επίκεντρο τη Θεσσαλία.
Στόχος είναι να διευρύνει το δίκτυό της, καλύπτοντας ολόκληρη την περιφέρεια και σταδιακά περιοχές εκτός αυτής.
Ξεκαθαρίζει, ωστόσο, ότι η ανάπτυξη δεν θα μεταβάλει τον χαρακτήρα της.
«Το μόνο σίγουρο είναι ότι θα συνεχίσουμε να είμαστε συνεταιριστική τράπεζα. Θέλουμε να μείνουμε ανεξάρτητοι», υπογραμμίζει.
Και συνοψίζει τη στρατηγική της επόμενης τριετίας: «Στόχος μας είναι να μεγαλώσουμε οργανικά, σταδιακά, χωρίς άλματα και πάντοτε σε περιοχές που μπορούμε να αναπτυχθούμε και να φανούμε χρήσιμοι».
 Ακολουθήστε το Business Daily στο Google news