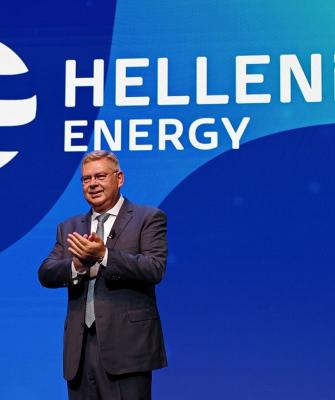
Σήμα για νέες εξαγορές, επιτάχυνση των επενδύσεων και υψηλότερες διανομές στους μετόχους έστειλε πριν από λίγο ο Διευθύνων Σύμβουλος της HELLENiQ ENERGY, Ανδρέας Σιάμισιης, κατά την τηλεδιάσκεψη για την παρουσίαση των αποτελεσμάτων χρήσης του τρίτου τριμήνου και του εννεαμήνου του 2026.
Μιλώντας στους αναλυτές, ο επικεφαλής του ομίλου έβαλε στο κάδρο νέες συμφωνίες στην εμπορία καυσίμων, πρόσθετες επενδύσεις στα διυλιστήρια και ισχυρές επιδόσεις και στο τέταρτο τρίμηνο, ενώ έθεσε ως στόχο τη διατήρηση της μερισματικής απόδοσης στο 6%-8%.
Διπλάσιο προμέρισμα στα 0,40 ευρώ/μετοχή
Σύμφωνα με τον ίδιο, τα αποτελέσματα του τρίτου τριμήνου είναι τα καλύτερα που έχει παρουσιάσει ποτέ ο όμιλος, ακόμη και σε προσαρμοσμένη βάση, σημειώνοντας ότι η κερδοφορία αξιοποιείται για τη μείωση του δανεισμού, την ενίσχυση του επενδυτικού προγράμματος και την ανταμοιβή των μετόχων, με διπλασιασμό του προμερίσματος από 0,20 σε 0,40 ευρώ ανά μετοχή, το οποίο και αναμένεται να καταβληθεί τον Ιανουάριο του 2027.
Όπως είπε, στόχος είναι η διατήρηση μερισματικής απόδοσης τουλάχιστον 6%-8%, με ανάλογη προσαρμογή των διανομών ακόμη και σε υψηλότερα επίπεδα τιμής της μετοχής.
Παράλληλα, υπογράμμισε ότι μέρος της αυξημένης κερδοφορίας κατευθύνεται στην ενίσχυση των καταναλωτών, μέσω εκπτώσεων και προωθητικών ενεργειών τόσο στην χώρα μας όσο και στις άλλες αγορές που δραστηριοποιείται ο όμιλος, καθώς και σε διευρυμένο πρόγραμμα εταιρικής κοινωνικής ευθύνης για τη στήριξη ευάλωτων κοινωνικών ομάδων.
Σε πρωτοφανή επίπεδα τα περιθώρια διύλισης
Αναφερόμενος στις συνθήκες της αγοράς, επισήμανε ότι η κρίση στον Κόλπο έχει προκαλέσει σημαντική στενότητα στην προσφορά διυλισμένων προϊόντων, κυρίως diesel και άλλων μεσαίων κλασμάτων, οδηγώντας τα περιθώρια διύλισης σε πρωτοφανή και διατηρήσιμα υψηλά επίπεδα. Όπως εξήγησε, το βασικό πρόβλημα για την Ευρώπη δεν είναι τόσο η διαθεσιμότητα αργού πετρελαίου όσο η επάρκεια διυλισμένων προϊόντων.
Παρά τις υψηλές τιμές, η ζήτηση για diesel και αεροπορικά καύσιμα εμφάνισε περιορισμένη μόνο υποχώρηση, λίγων ποσοστιαίων μονάδων, μικρότερη από την αναμενόμενη. Ως εκ τούτου, δεν απέκλεισε μεγαλύτερη επίπτωση στη ζήτηση το επόμενο διάστημα.
Όπως εξήγησε, η υψηλή διαθεσιμότητα των διυλιστηρίων, μετά την ολοκλήρωση εκτεταμένων εργασιών συντήρησης και αναβάθμισης, σε συνδυασμό με την ευελιξία στην προμήθεια εναλλακτικών τύπων αργού, επέτρεψε στον όμιλο να αξιοποιήσει τις ευνοϊκές συνθήκες, διατηρώντας παράλληλα υψηλά πρότυπα ασφάλειας και περιβαλλοντικής λειτουργίας.
Ιδιαίτερα σημαντική ήταν η συνεισφορά των εξαγωγών, όπου η αυξημένη ζήτηση για μεσαία κλάσματα εξασφάλισε εξαιρετικά υψηλές αποδόσεις. Όπως ανέφερε, οι αποδόσεις θα μπορούσαν να είναι ακόμη μεγαλύτερες εάν ο όμιλος δεν είχε ως προτεραιότητα την επάρκεια εφοδιασμού των εγχώριων αγορών του.
Βελτιωμένη ήταν και η επίδοση της εμπορίας καυσίμων, τόσο στην Ελλάδα όσο και στο εξωτερικό, παρά την επαναφορά του πλαφόν στα περιθώρια κέρδους στην ελληνική αγορά στις αρχές του καλοκαιριού.
Μεικτές οι επιπτώσεις από τις υψηλές τιμές σε ρεύμα, ΑΠΕ και φυσικό αέριο
Στον τομέα ηλεκτρικής ενέργειας, φυσικού αερίου και ΑΠΕ, ο κ. Σιάμισιης αναφέρθηκε στις μικτές επιπτώσεις των υψηλών τιμών, με οφέλη στην παραγωγή αλλά πιέσεις στην εμπορική δραστηριότητα.
Όπως είπε, οι ΑΠΕ προσφέρουν πιο σταθερές και προβλέψιμες ταμειακές ροές, με τον όμιλο να επιδιώκει την αύξηση της εγκατεστημένης ισχύος και στο πλαίσιο αυτό εντάσσεται και η πρόσφατη παρουσίαση του χαρτοφυλακίου στη Ρουμανία, που αποτελεί την αφετηρία για περαιτέρω ανάπτυξη.
Ισχυρό και το τέταρτο τρίμηνο, έρχονται νέες εξαγορές πρατηρίων
Για το τέταρτο τρίμηνο, εκτίμησε ότι η ανάκαμψη των περιθωρίων διύλισης δημιουργεί προϋποθέσεις ισχυρής κερδοφορίας, αν και πιθανότατα χαμηλότερης από τα επίπεδα του τρίτου τριμήνου. Σημείωσε επίσης ότι η ενίσχυση της παραγωγής από ΑΠΕ θα προσθέσει μικρότερη αλλά σταθερότερη κερδοφορία.
Στο μέτωπο της ανάπτυξης, αποκάλυψε ότι, πέραν της πρόσφατης εξαγοράς του δικτύου πρατηρίων της Staroil στην Κύπρο, ο όμιλος εξετάζει δύο ακόμη δίκτυα, για τα οποία αναμένονται εξελίξεις τους επόμενους μήνες, διευκρινίζοντας ότι δεν πρόκειται για μεγάλες συναλλαγές. Παράλληλα, εξετάζεται η επίσπευση επενδύσεων στα διυλιστήρια, συμπεριλαμβανομένων παρεμβάσεων για την αύξηση της παραγωγικής δυναμικότητας.
Ισχυρές οικονομικές επιδόσεις
Θυμίζουμε πως για το τρίτο τρίμηνο του έτους η HELLENiQ ENERGY παρουσίασε συγκρίσιμα EBITDA 1,162 δισ. ευρώ, έναντι 365 εκατ. ευρώ την αντίστοιχη περίοδο του 2025, και συγκρίσιμα καθαρά κέρδη στα 808 εκατ. ευρώ από 186 εκατ. ευρώ.
Καθοριστικό ρόλο στην επίτευξη των αποτελεσμάτων διαδραμάτισαν τα ιστορικά υψηλά διεθνή περιθώρια διύλισης, η ευελιξία στη λειτουργία των διυλιστηρίων και η αυξημένη συνεισφορά των εξαγωγών.
Σε επίπεδο εννεαμήνου, τα Συγκρίσιμα EBITDA ανήλθαν σε 1,896 δις. ευρώ και τα Συγκρίσιμα Καθαρά Κέρδη σε 1,201 δις. ευρώ.
Επενδύσεις κοντά στα 600 εκατ. ευρώ
Αξίζει να σημειώσουμε πως οι συνολικές επενδύσεις του Ομίλου ανήλθαν σε 158 εκατ. ευρώ το τρίτο τρίμηνο και σε 565 εκατ. ευρώ στο εννεάμηνο του 2026, με περίπου το ήμισυ να κατευθύνεται σε έργα ανάπτυξης, κυρίως σε έργα ΑΠΕ στη Νοτιοανατολική Ευρώπης, καθώς και σε έργα ενίσχυσης της ασφάλειας, περιβαλλοντικής προστασίας και λειτουργικής αναβάθμισης των διυλιστηρίων.
Την ίδια στιγμή, σημαντική βελτίωση παρουσίασε η χρηματοοικονομική θέση του Ομίλου, καθώς ο καθαρός δανεισμός μειώθηκε στα 1,5 δισ. ευρώ, ενισχύοντας τη δυνατότητα χρηματοδότησης των επόμενων επενδυτικών κινήσεων.
 Ακολουθήστε το Business Daily στο Google news