Η αισθητή υποχώρηση των περιθωρίων διύλισης τον Οκτώβριο επιβαρύνει το κλίμα για τη μετοχή της HELLENiQ Energy, η οποία δέχθηκε πιέσεις στις τελευταίες συνεδριάσεις. Πρόσθετο βάρος αποτέλεσε η πτώση των τιμών του πετρελαίου, ιδιαίτερα στη συνεδρίαση της Δευτέρας.
Τα επίσημα στοιχεία του ομίλου επιβεβαιώνουν την αποκλιμάκωση των περιθωρίων από τα ιδιαίτερα υψηλά επίπεδα του Αυγούστου και του Σεπτεμβρίου. Είχαν προηγηθεί δημοσιεύματα του ξένου Τύπου, σύμφωνα με τα οποία η επιβάρυνση από το μεταφορικό κόστος είχε οδηγήσει τα περιθώρια ορισμένων εταιρειών του εξωτερικού ακόμη και σε αρνητικά επίπεδα.
Η εξέλιξη αυτή σηματοδοτεί ένα ασθενέστερο ξεκίνημα για το τέταρτο τρίμηνο, μετά την ισχυρή κερδοφορία του πρώτου εξαμήνου και τις θετικές ενδείξεις για το τρίτο τρίμηνο. Υπενθυμίζεται ότι η διοίκηση είχε κάνει λόγο για ακόμη καλύτερες επιδόσεις στο τρίτο τρίμηνο.
«Βουτιά» στα περιθώρια τον Οκτώβριο
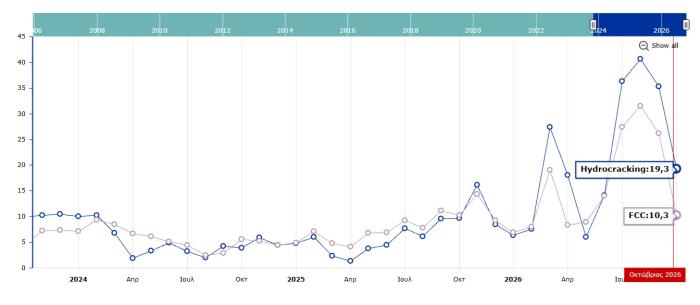
Το περιθώριο Hydrocracking διαμορφώθηκε τον Οκτώβριο στα 19,3 δολάρια ανά βαρέλι, από 35,3 δολάρια τον Σεπτέμβριο και 40,7 δολάρια τον Αύγουστο. Παρά τη μεγάλη υποχώρηση, παρέμεινε υψηλότερα από τα 14,1 δολάρια του Ιουνίου.
Ακόμη εντονότερη ήταν η αποκλιμάκωση του περιθωρίου Fluid Catalytic Cracking (FCC), το οποίο περιορίστηκε στα 10,3 δολάρια ανά βαρέλι, από 26,2 δολάρια τον Σεπτέμβριο και 31,5 δολάρια τον Αύγουστο. Πλέον βρίσκεται λίγο χαμηλότερα από τα επίπεδα του Σεπτεμβρίου του 2025, όταν ανερχόταν στα 11,1 δολάρια ανά βαρέλι.
Οι μεταβολές αυτές αποτυπώνουν τη σημαντική αλλαγή του περιβάλλοντος διύλισης σε σχέση με τους προηγούμενους δύο μήνες, μεταφέροντας το ενδιαφέρον στην επίδραση που θα έχει η αποκλιμάκωση στις επιδόσεις του τελευταίου τριμήνου.
Τα κέρδη εξαμήνου και οι εκτιμήσεις των αναλυτών
Στο πρώτο εξάμηνο, η HELLENiQ Energy κατέγραψε προσαρμοσμένα καθαρά κέρδη 854 εκατ. ευρώ, από τα οποία τα 571 εκατ. ευρώ προήλθαν από το δεύτερο τρίμηνο.
Για το σύνολο του 2026, η Goldman Sachs είχε εκτιμήσει ότι τα καθαρά κέρδη θα διαμορφωθούν στα 1,309 δισ. ευρώ. Η Ambrosia Capital αναμένει προσαρμοσμένα καθαρά κέρδη 948 εκατ. ευρώ, ενώ η Piraeus Securities τοποθετεί την αντίστοιχη εκτίμησή της στα 1,157 δισ. ευρώ.
Οι προβλέψεις για τις επόμενες χρήσεις παραπέμπουν σε χαμηλότερη κερδοφορία. Ενδεικτικά, η Piraeus Securities αναμένει καθαρά κέρδη 891 εκατ. ευρώ το 2027 και 700 εκατ. ευρώ το 2028.
Μέρος της ιδιαίτερα υψηλής κερδοφορίας του κλάδου έχει αποδοθεί στις ζημιές που έχουν υποστεί διυλιστήρια του εξωτερικού. Η πτώση των περιθωρίων τον Οκτώβριο επαναφέρει στο επίκεντρο το ερώτημα πόσο από τα υψηλά κέρδη της φετινής χρονιάς μπορεί να διατηρηθεί στις επόμενες χρήσεις.σφοράς.
Με άνοδο 100% το 2026 η μετοχή
Η μετοχή έχει άνοδο 100% από την αρχή του έτους. Να σημειωθεί πως έχουν ακουστεί σενάρια επιβολής έκτακτης φορολογίας και συγκεκριμένα έχουν ζητήσει ευρωπαϊκές χώρες να μπει στις εταιρείες του κλάδου φόρος.
Ωστόσο, οι ελληνικές εταιρείες συμμετέχουν στην προσπάθεια της κυβέρνησης να ρίξει τις τιμές των καυσίμων, προσφέροντας εκπτώσεις.
 Ακολουθήστε το Business Daily στο Google news