
Η Συνεταιριστική Τράπεζα Καρδίτσας αποτελεί απτό παράδειγμα ενός διαφορετικού μοντέλου τραπεζικής, που στηρίζεται στη γνώση της τοπικής οικονομίας, όπως και στη χρηματοδότηση και τη στήριξη των δραστηριοτήτων της Θεσσαλίας.
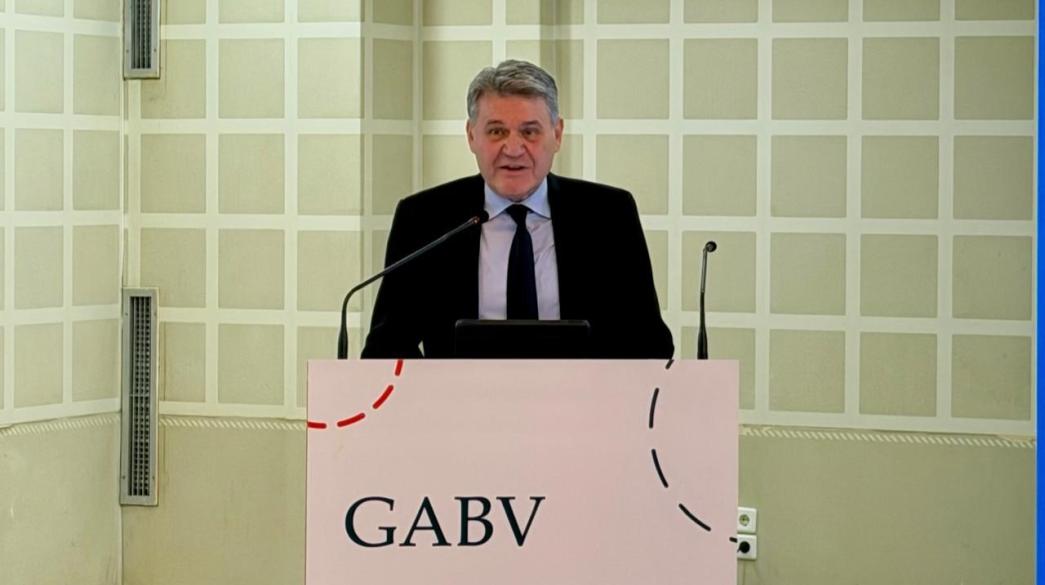
Ορόσημο στη λειτουργία της αποτελεί η πρόσφατη απόκτηση της άδειας πανελλαδικής λειτουργίας, η οποία της επιτρέπει να διευρύνει το αποτύπωμά της πέρα από τα γεωγραφικά όρια της Θεσσαλίας, υπογράμμισε ο Πρόεδρος της Συνεταιριστικής Τράπεζας Καρδίτσας, Γιώργος Μπούκης, στο πλαίσιο της ετήσιας συνάντησης του Ευρωπαϊκού Παραρτήματος της Global Alliance for Banking on Values (GABV) την Πέμπτη 12 Νοεμβρίου 2026 στην Καρδίτσα.
Σημειώνεται πως η Συνεταιριστική Τράπεζα Καρδίτσας διατηρεί δείκτη κεφαλαιακής επάρκειας στο 24%, ο οποίος τη θωρακίζει έναντι οποιασδήποτε κρίσης και της δίνει τα «καύσιμα» ώστε να χρηματοδοτεί τις επιχειρήσεις, τον πρωτογενή τομέα και τα νοικοκυριά.
Σήμερα η τράπεζα απασχολεί 100 εργαζόμενους και διαθέτει επτά καταστήματα που καλύπτουν το μεγαλύτερο μέρος της περιφέρειας της Θεσσαλίας, ενώ έχει τη δυνατότητα να εξυπηρετεί πελάτες σε όλη την Ελλάδα μέσω των ψηφιακών καναλιών της. Παράλληλα, διαθέτει 19.000 μέλη και 60.000 πελάτες.
Κατά τον χαιρετισμό του, ο υπουργός Εθνικής Οικονομίας και Οικονομικών και Πρόεδρος του Eurogroup Κυριάκος Πιερρακάκης ανέδειξε τον διακριτό ρόλο των μικρότερων τραπεζών στο ευρωπαϊκό χρηματοπιστωτικό σύστημα, οι οποίες έχουν βαθιά γνώση ενός συγκεκριμένου κλάδου ή μιας συγκεκριμένης περιοχής, καταφέρνοντας έτσι να παρέχουν πιο αποδοτική στήριξη και να διοχετεύουν τις τοπικές αποταμιεύσεις σε τοπικές επενδύσεις.
Τονίζοντας την ανθεκτικότητα της Συνεταιριστικής Τράπεζας Καρδίτσας, ο κ. Πιερρακάκης υπενθύμισε πως κατάφερε να ξεπεράσει την ελληνική κρίση χωρίς κρατική κεφαλαιακή ενίσχυση και χωρίς να ενταχθεί στο σχέδιο «Ηρακλής», παραμένοντας κάθε χρόνο κερδοφόρα, χωρία καμία εξαίρεση.
«Κλειδί» της επιτυχίας της αποτελεί η στενή σχέση της με την τοπική οικονομία, που της επιτρέπει να στηρίζει την τοπική κοινότητα με εξατομικευμένο τρόπο, που δεν θέτει σε κίνδυνο το λειτουργικό της μοντέλο ή τους δανειολήπτες της. Χαρακτηριστικό παράδειγμα αποτελεί η καταστροφή Daniel που έπληξε την περιοχή και η Τράπεζα Καρδίτσας κλήθηκε να προσφέρει άμεσες παρεμβάσεις και μέτρα ανακούφισης σε αγρότες, μικρομεσαίους επιχειρηματίες και νοικοκυριά.
Όπως πρόσθεσε ο κ. Μπούκης, κατά τα χρόνια της κρίσης η τράπεζα κατάφερε να διπλασιάσει τις χορηγήσεις νέων δανείων και να αυξήσει σημαντικά τις καταθέσεις της, την ίδια στιγμή που οι μεγάλες τράπεζες ακολούθησαν αντίθετη πορεία.
Επιπλέον, αποτέλεσε την πρώτη ελληνική τράπεζα που συνεργάστηκε με το Ευρωπαϊκό Ταμείο Επενδύσεων, προκειμένου να εισάγει στην Ελλάδα ευρωπαϊκά εργαλεία και εγγυήσεις για τη χρηματοδότηση της τοπικής επιχειρηματικότητας, ενώ το ο 2015 έγινε η πρώτη ελληνική τράπεζα που εντάχθηκε στην Ευρωπαϊκή Ομοσπονδία Χρηματοδοτικών Ιδρυμάτων Ηθικής και Εναλλακτικής Τραπεζικής (FEBEA), δίνοντας έμφαση στην τοπική οικονομία, τη διαφάνεια και τη βιώσιμη ανάπτυξη.
Η τεχνητή νοημοσύνη αλλάζει τα δεδομένα για τις μικρές τράπεζες
Σύμφωνα με τον κ. Πιερρακάκη, οι μικρές τράπεζες βρίσκονται μπροστά σε μια μεγάλη ευκαιρία που τους προσφέρει ο ψηφιακός μετασχηματισμός και η εξέλιξη της τεχνητής νοημοσύνης, η οποία δεν αποτελεί απειλή για τους μικρότερους χρηματοπιστωτικούς οργανισμούς, αλλά «τη μεγαλύτερη ευκαιρία που έχουν δει εδώ και δεκαετίες».
Όπως εξήγησε, το βασικό μειονέκτημα των μικρών τραπεζών ήταν διαχρονικά το υψηλότερο λειτουργικό κόστος σε σχέση με το μέγεθός τους. Η τεχνητή νοημοσύνη μπορεί να αλλάξει αυτή την εξίσωση, προσφέροντας τη δυνατότητα σε έναν μικρότερο οργανισμό να λειτουργεί με την αποδοτικότητα μιας πολύ μεγαλύτερης τράπεζας.
Η αξιοποίηση της νέας τεχνολογίας μπορεί να περιορίσει τις ανάγκες προσωπικού στις υποστηρικτικές λειτουργίες, να απελευθερώσει πόρους για την άμεση εξυπηρέτηση των πελατών και να μειώσει σημαντικά το λειτουργικό κόστος.
Με αυτόν τον τρόπο, οι μικρότερες τράπεζες αποκτούν τη δυνατότητα να ενισχύσουν την ανταγωνιστικότητά τους χωρίς να χρειάζεται να αποκτήσουν την κλίμακα των μεγάλων τραπεζικών ομίλων.
Η ευκαιρία αυτή αφορά και τις μικρές επιχειρήσεις που χρηματοδοτούνται από τους συγκεκριμένους οργανισμούς, καθώς η τεχνολογική αναβάθμιση των τραπεζών μπορεί να μειώσει το κόστος δανεισμού.
 Ακολουθήστε το Business Daily στο Google news