
Για δεκαετίες, η μετοχή του ΟΠΑΠ αποτελούσε ένα από τα ασφαλέστερα και πλέον αξιόπιστα blue chips του Χρηματιστηρίου Αθηνών.
Μια επενδυτική επιλογή που συνδύαζε την κυρίαρχη θέση στην εγχώρια αγορά, τη σταθερά υψηλή κερδοφορία, τις ισχυρές ταμειακές ροές και, κυρίως, τις γενναιόδωρες μερισματικές αποδόσεις.
Για χιλιάδες Έλληνες και ξένους επενδυτές, ο ΟΠΑΠ δεν ήταν μια μετοχή από την οποία περίμεναν θεαματικούς ρυθμούς ανάπτυξης. Ήταν πρωτίστως μια μετοχή που προσέφερε προβλεψιμότητα, σταθερότητα και σημαντικό εισόδημα από μερίσματα.
Ο ΟΠΑΠ δραστηριοποιούνταν αποκλειστικά στην ελληνική αγορά την οποία γνώριζε εξαιρετικά καλά, με ισχυρό δίκτυο διανομής, υψηλή αναγνωρισιμότητα και σημαντικά εμπόδια εισόδου για τον ανταγωνισμό.
Η μακρά διαδρομή του ως κρατικού οργανισμού, πριν από την ιδιωτικοποίησή του, του είχε κληροδοτήσει μια ιδιαίτερα ισχυρή θεσμική και εμπορική θέση.
Τα αποκλειστικά δικαιώματα σε βασικά παιχνίδια και η διαχρονικά στενή σχέση της δραστηριότητάς του με το ελληνικό ρυθμιστικό περιβάλλον δημιουργούσαν μια αίσθηση προστασίας και συνέχειας.
Ασφαλώς, ο ΟΠΑΠ δεν ήταν ποτέ απαλλαγμένος από επιχειρηματικούς ή ρυθμιστικούς κινδύνους. Ωστόσο, οι κίνδυνοι αυτοί ήταν σχετικά περιορισμένοι, γνωστοί και σε μεγάλο βαθμό προβλέψιμοι.
Η εταιρεία λειτουργούσε σε ένα οικείο περιβάλλον και η βασική πηγή κερδοφορίας της παρέμενε η ελληνική αγορά.
Αυτός ο ΟΠΑΠ, όμως, πλέον δεν υπάρχει ως αυτοτελής χρηματιστηριακή επενδυτική επιλογή.
Με τη συνένωση με την Allwyn, οι μέτοχοι συμμετέχουν με μια εταιρεία διαφορετικής φυσιογνωμίας.
Έναν διεθνή όμιλο τυχερών παιχνιδιών με δραστηριότητες σε πολλές αγορές, διαφορετικά προϊόντα, μεγαλύτερες φιλοδοξίες και πολύ πιο σύνθετο επιχειρηματικό και επενδυτικό προφίλ.
Αλλά και προφίλ κινδύνου.
Η αλλαγή δεν είναι απλώς ζήτημα εταιρικής επωνυμίας ή γεωγραφικής επέκτασης. Είναι μια ουσιαστική μεταβολή της σχέσης ανάμεσα στην αναμενόμενη απόδοση και τον αναλαμβανόμενο κίνδυνο.
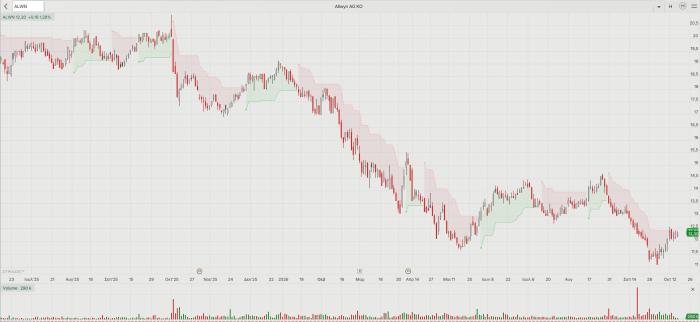
Η πορεία της μετοχής της Allwyn Ιούνιος 2025 - 16/10/2026
Από κυρίαρχος στην Ελλάδα, μέρος ενός διεθνούς ομίλου
Οι αριθμοί αποτυπώνουν καθαρά το μέγεθος της μεταβολής.
Σύμφωνα με την αρχική παρουσίαση της συνένωσης Allwyn–ΟΠΑΠ, η ελληνική δραστηριότητα αντιπροσώπευε περίπου το ένα τρίτο των καθαρών εσόδων του νέου ομίλου.
Συγκεκριμένα, σε pro forma βάση δωδεκαμήνου έως τον Ιούνιο του 2025, τα καθαρά έσοδα του ΟΠΑΠ ανέρχονταν σε περίπου 1,7 δισ. ευρώ, έναντι 5,2 δισ. ευρώ του συνδυασμένου σχήματος.
Η συμμετοχή του ΟΠΑΠ στη λειτουργική κερδοφορία ήταν ακόμη σημαντικότερη: περίπου 900 εκατ. ευρώ σε προσαρμοσμένο EBITDA, έναντι 1,9 δισ. ευρώ του νέου ομίλου.
Δηλαδή, ενώ ο ΟΠΑΠ αντιπροσώπευε περίπου το 33% των καθαρών εσόδων, συνεισέφερε σχεδόν το 47% της προσαρμοσμένης λειτουργικής κερδοφορίας.
Πρόκειται για μεγέθη της αρχικής παρουσίασης, τα οποία ενσωμάτωναν τότε σχεδιαζόμενες συναλλαγές και δεν ταυτίζονται απόλυτα με τη σημερινή περίμετρο του ομίλου. Δεν αλλάζουν, όμως, το βασικό συμπέρασμα: η δραστηριότητα του ΟΠΑΠ έχει πολύ μεγαλύτερη βαρύτητα στην κερδοφορία της Allwyn απ' ό,τι στον κύκλο εργασιών της.
Η ελληνική αγορά εξακολουθεί να αποτελεί μία από τις σημαντικότερες μηχανές παραγωγής κερδών και μετρητών του ομίλου.
Μόνο που πλέον τα κέρδη της εντάσσονται σε έναν ευρύτερο μηχανισμό χρηματοδότησης επενδύσεων, εξαγορών και διεθνούς ανάπτυξης.
Οι ισχυρές ταμειακές ροές του ΟΠΑΠ μπορούν να στηρίζουν τις διεθνείς φιλοδοξίες της Allwyn, αντί να κατευθύνονται κατά κύριο λόγο σε διανομές προς τους μετόχους.
Μεγαλύτερες ευκαιρίες, μεγαλύτεροι κίνδυνοι
Η διεθνοποίηση δημιουργεί αναμφίβολα σημαντικές προοπτικές. Η Allwyn αποκτά μεγαλύτερη γεωγραφική διασπορά, πρόσβαση σε αγορές με υψηλότερους ρυθμούς ανάπτυξης και δυνατότητες αξιοποίησης νέων τεχνολογιών και ψηφιακών προϊόντων.
Οι δραστηριότητες στην Ευρώπη και στις Ηνωμένες Πολιτείες, με χαρακτηριστικό παράδειγμα την εξαγορά της PrizePicks, δημιουργούν δυνατότητες ανάπτυξης που ο παλαιός ΟΠΑΠ δύσκολα θα μπορούσε να προσφέρει.
Όμως οι μεγαλύτερες ευκαιρίες συνοδεύονται αναπόφευκτα από μεγαλύτερη αβεβαιότητα.
Η Allwyn είναι πλέον εκτεθειμένη σε διαφορετικά ρυθμιστικά καθεστώτα, μεταβολές φορολογίας, έντονο ανταγωνισμό, τεχνολογικές ανατροπές, συναλλαγματικές διακυμάνσεις και κινδύνους από μεγάλες εξαγορές. Επιπλέον, οι ανάγκες χρηματοδότησης της διεθνούς ανάπτυξης καθιστούν σημαντικότερη την παρακολούθηση του δανεισμού και της μόχλευσης.
Η Allwyn μπορεί να εξελιχθεί σε μια πολύ μεγαλύτερη και περισσότερο κερδοφόρα εταιρεία από τον παλαιό ΟΠΑΠ. Δεν είναι, όμως, απαραίτητα μια εξίσου προβλέψιμη επένδυση.
Η σύγκρουση δύο επενδυτικών φιλοσοφιών
Εδώ βρίσκεται ενδεχομένως και η ουσία της χρηματιστηριακής συμπεριφοράς της μετοχής.
Ο παραδοσιακός μέτοχος του ΟΠΑΠ επένδυε πρωτίστως στη σταθερότητα της κερδοφορίας και στη διανομή σημαντικού μέρους αυτής μέσω μερισμάτων. Δεν χρειαζόταν να προβλέψει την εξέλιξη της αμερικανικής αγοράς online gaming ή την επιτυχία μιας μεγάλης διεθνούς εξαγοράς.
Τον ενδιέφερε κυρίως η ικανότητα του ΟΠΑΠ να διατηρεί την ισχυρή θέση του στην ελληνική αγορά και να συνεχίζει να διανέμει υψηλά μερίσματα.
Η Allwyn απευθύνεται σε ένα διαφορετικό, ή τουλάχιστον ευρύτερο, επενδυτικό κοινό. Σε επενδυτές που επιδιώκουν να συμμετάσχουν στην ανάπτυξη ενός διεθνούς ομίλου, αποδεχόμενοι μεγαλύτερη πολυπλοκότητα και υψηλότερους επιχειρηματικούς κινδύνους με αντάλλαγμα την προοπτική μεγαλύτερης μακροπρόθεσμης υπεραξίας.
Βεβαίως, η νέα εταιρεία διατηρεί πολιτική διανομών, με ελάχιστο ετήσιο μέρισμα 1 ευρώ ανά μετοχή, ενώ έχει προχωρήσει και σε πρόγραμμα επαναγοράς ιδίων μετοχών.
Συνεπώς, δεν πρόκειται για εγκατάλειψη των μερισμάτων.
Η κρίσιμη διαφορά είναι ότι οι διανομές συνυπάρχουν πλέον με μια πολύ πιο φιλόδοξη στρατηγική διεθνούς ανάπτυξης, η οποία μπορεί να απαιτεί σημαντικά κεφάλαια και να μεταβάλλει τις προτεραιότητες κατανομής των ταμειακών ροών.
Γιατί η αλλαγή φυσιογνωμίας πιέζει τη μετοχή
Η μεγάλη υποχώρηση της χρηματιστηριακής αξίας της Allwyn μπορεί να εξεταστεί και μέσα από αυτό το πρίσμα.
Από την αρχή του έτους η μετοχή υποχωρεί κατά -35%.
Η συνένωση άλλαξε ουσιαστικά το επενδυτικό προϊόν που κατείχαν οι παλαιοί μέτοχοι του ΟΠΑΠ. Η προηγούμενη επενδυτική υπόθεση, στηριγμένη στην προβλέψιμη ελληνική κερδοφορία και στις υψηλές μερισματικές αποδόσεις, αντικαταστάθηκε από μια νέα, που συνδυάζει τις διανομές με τις προσδοκίες διεθνούς επέκτασης.
Είναι εύλογο μια τέτοια μεταβολή να οδηγεί μέρος των παραδοσιακών, συντηρητικών επενδυτών στην απόφαση να περιορίσουν ή να ρευστοποιήσουν τις θέσεις τους.
Το πρόβλημα για τη χρηματιστηριακή ισορροπία είναι ότι η αποχώρηση των παλαιών επενδυτών δεν συνοδεύεται υποχρεωτικά από μια εξίσου άμεση και ισχυρή εισροή νέων κεφαλαίων.
Οι επενδυτές που αναζητούν μια διεθνή εταιρεία ανάπτυξης έχουν περισσότερες εναλλακτικές επιλογές, απαιτούν διαφορετική ανάλυση και ενδεχομένως μεγαλύτερο περιθώριο ασφαλείας στην αποτίμηση.
Χρειάζονται χρόνο για να αξιολογήσουν τη νέα εταιρεία, την ποιότητα των κερδών της, τις προοπτικές των εξαγορών και τους κινδύνους που αναλαμβάνει.
Έτσι, μπορεί να δημιουργηθεί μια παρατεταμένη ανισορροπία προσφοράς και ζήτησης. Οι παλαιοί μέτοχοι αποχωρούν επειδή η εταιρεία δεν ανταποκρίνεται πλέον στο επενδυτικό προφίλ που είχαν επιλέξει, ενώ οι νέοι επενδυτές δεν εμφανίζονται ακόμη σε επαρκή αριθμό ή στις ίδιες αποτιμήσεις για να απορροφήσουν την προσφορά.
Αυτή είναι μια εύλογη εξήγηση για μέρος της πίεσης που δέχεται η μετοχή, χωρίς να αποτελεί απαραίτητα τη μοναδική αιτία της πτώσης.
Μια διαφορετική εταιρεία, μια διαφορετική αποτίμηση
Το κρίσιμο ερώτημα δεν είναι μόνο εάν η διεθνοποίηση θα οδηγήσει σε υψηλότερα έσοδα και κέρδη, αλλά κατά πόσο οι προοπτικές ανάπτυξης επαρκούν για να αντισταθμίσουν τους πρόσθετους κινδύνους.
Για τον παλαιό ΟΠΑΠ, η αγορά αποτιμούσε κυρίως την ποιότητα και την προβλεψιμότητα των υφιστάμενων ταμειακών ροών. Για τη νέα Allwyn, καλείται να αποτιμήσει επιπλέον την επιτυχία μιας σύνθετης διεθνούς στρατηγικής.
Η διαδικασία αυτή δεν γίνεται απαραίτητα γρήγορα ή ομαλά. Και όταν η παραδοσιακή βάση επενδυτών αποδυναμώνεται προτού διαμορφωθεί μια νέα, μπορούν να προκύψουν ισχυρές πιέσεις στη χρηματιστηριακή τιμή.
Η Allwyn έχει μεγαλύτερες διεθνείς φιλοδοξίες από τον ΟΠΑΠ, αλλά έχει και μεγαλύτερες αβεβαιότητες. Μπορεί να δημιουργήσει σημαντική αξία στο μέλλον, όμως απαιτεί διαφορετική ανοχή στον κίνδυνο και διαφορετικό επενδυτικό ορίζοντα.
 Ακολουθήστε το Business Daily στο Google news