Χαμηλές πτήσεις για τη μετοχή της Fourlis, η οποία, παρά την αισιοδοξία που καλλιέργησε η είσοδος της Quest στο μετοχικό κεφάλαιο, γρήγορα μετατράπηκε σε σκεπτικισμό μετά το profit warning που εξέδωσε.
Μάλιστα, η ημερομηνία του Investor Day, όπου θα πει περισσότερα στους αναλυτές και τους επενδυτές, αργεί, αφού θα γίνει στις 20 Οκτωβρίου και θα πρέπει να περάσουν άλλοι 2,5 μήνες μέχρι να μάθουμε περισσότερα.
Σημειώνεται πως η μετοχή είχε γράψει υψηλό φέτος, στα μέσα Απριλίου, στα 4,98 ευρώ, ενώ τώρα βρίσκεται κάτω από τα 4,10 ευρώ και συγκεκριμένα έκλεισε χθες στα 4,04 ευρώ.
Μία πρόσφατη έκθεση της Edison, όμως, είναι μάλλον αποκαλυπτική για αυτά που θα πρέπει να περιμένουν οι επενδυτές. Η μετοχή είναι καθηλωμένη εδώ και χρόνια και τώρα, μάλιστα, βρίσκεται κοντά στα χαμηλά της, κινούμενη λίγο πάνω από τα 4 ευρώ.
Η Edison εκτιμά πως τα έσοδα φέτος θα αυξηθούν στα 641,2 εκατ. ευρώ από 593,7 εκατ. ευρώ, αλλά τα EBITDA θα μειωθούν στα 20,5 εκατ. ευρώ από 36,1 εκατ. ευρώ πέρυσι.
Η ανάκαμψη θα έρθει από το 2027, όταν τα EBITDA θα ξεπεράσουν εκείνα του 2025 και θα διαμορφωθούν στα 38,5 εκατ. ευρώ. Πάντως, παρά τη μείωση των EBITDA, περιμένει κέρδη ανά μετοχή 0,24 ευρώ φέτος και 0,50 ευρώ το 2027.
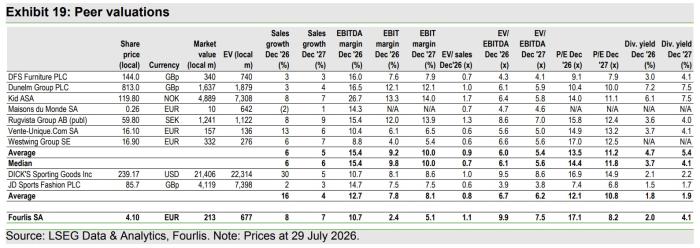
Αυτή η βελτίωση το 2027 είναι που δίνει ένα πλεονέκτημα έναντι των ομοειδών στη σύγκριση. Όπως αναφέρει η Edison, ο δείκτης P/E της Fourlis για το οικονομικό έτος 2027 (εκτίμηση) είναι ελκυστικός σε σχετική βάση, με έκπτωση 30% και 24% σε σχέση με τους δείκτες των ομοειδών εταιρειών στους κλάδους της οικιακής επίπλωσης και των αθλητικών ειδών.
Λόγω δραστηριότητας και γεωγραφικής εξάπλωσης, δεν μπορεί να συγκριθεί με πολλές εταιρείες και η Edison κάνει δύο συγκρίσεις: με εταιρείες επίπλων και με εταιρείες πώλησης αθλητικών ειδών.
Η μετοχή έχει πλεονέκτημα έναντι και των δύο μέσων όρων σε ό,τι αφορά τη σύγκριση των πολλαπλασιαστών κερδών για το 2027, γιατί, λόγω του profit warning και της αναδιοργάνωσης, το 2026 είναι ακριβή έναντι των ομοειδών.
Έχει λίγο υψηλότερο εκτιμώμενο growth πωλήσεων για το 2027, αλλά με σημαντικά χαμηλότερο περιθώριο κερδών προ φόρων και τόκων. Σε όρους EV/EBITDA επίσης δεν είναι φθηνότερη έναντι του μέσου όρου, ενώ σε μερισματική απόδοση είναι καλύτερη έναντι των εταιρειών πώλησης αθλητικών ειδών, αλλά χαμηλότερη έναντι των εταιρειών επίπλου.
 Ακολουθήστε το Business Daily στο Google news